پرش به محتوای اصلی

کتاب سرمایه گذار بدشانس نوشته جولیا اسپینا

آیا واقعاً بدشانس‌اید یا گرفتار چولگی منفی شده‌اید؟ این کتاب با داده‌های تاریخی، راهی برای مدیریت نوسان‌های شدید و رسیدن به بازدهی پایدار ارائه می‌دهد.

نویسنده: شهرزاد، تاریخ انتشار: ، آخرین به‌روزرسانی: ، 4 دقیقه مطالعه
اشتراک‌گذاری:

نسخهٔ صوتی این مقاله

0:0023:34

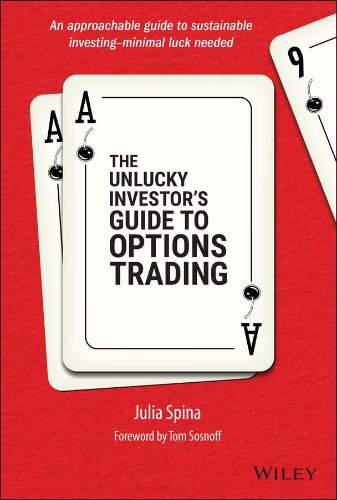
جلد کتاب The Unlucky Investor’s Guide to Options Trading نوشتهٔ جولیا اسپینا

کتاب The Unlucky Investor’s Guide to Options Trading نوشتهٔ جولیا اسپینا برای معامله‌گرانی نوشته شده که مفاهیم پایه را می‌دانند، اما کارنامهٔ معاملاتی‌شان نوسان‌های شدید و غیرمنتظره دارد. چیزی که آن را از کتاب‌های مشابه جدا می‌کند این است که به‌جای فروختن یک استراتژی برنده، سراغ شکل توزیع بازده می‌رود و ادعا می‌کند موفقیت بلندمدت نه به شانس، که به مدیریت همین توزیع بستگی دارد. این خلاصه سه چیز را باز می‌کند — منظور از «سرمایه‌گذار بدشانس»، سرچشمهٔ برتری آماری فروش پریمیوم و بهایی که دارد، و اینکه چرا نرخ برد بالا می‌تواند گمراه‌کننده باشد — و ادامه‌اش در پادکست همین صفحه است.

«سرمایه‌گذار بدشانس» کیست؟

عنوان کتاب مستقیم به نقش شانس در موفقیت یا شکست سرمایه‌گذاران اشاره می‌کند و با پیام اصلی کتاب گره خورده است. بسیاری از معامله‌گران نتیجه‌های بد خود را به بدشانسی نسبت می‌دهند؛ کتاب اما با صراحت می‌گوید موفقیت بلندمدت به شانس ربطی ندارد، بلکه به توانایی تطبیق با بازار، انتخاب استراتژی و استفاده از ابزارهای تحلیلی بستگی دارد.

زیرعنوان کتاب — «راهنمایی برای معامله‌گری پایدار، با کمترین نیاز به شانس» — همین نگاه را جمع می‌کند. نویسنده با تکیه بر آمار و داده‌های تاریخی نشان می‌دهد که می‌توان بدون اتکا به شانس، رویکردی سیستماتیک و پایدار برای معامله‌گری داشت. «سرمایه‌گذار بدشانس» در این تعریف کسی است که هنوز این را درک نکرده و به‌جای تحلیل و مدیریت ریسک، نتیجه را به گردن شانس می‌اندازد؛ همان جدالی که فریب خوردهٔ تصادف از زاویهٔ دیگری دنبال می‌کند.

جولیا اسپینا و نگاه آماری به بازار

جولیا اسپینا با سابقهٔ فیزیک و پردازش سیگنال، نگاهی آماری به بازار دارد و به‌جای تکیه بر «احتمال موفقیت»، روی «شکل توزیع بازده» تمرکز می‌کند. جمع‌بندی او این است که بازار به شما پول نمی‌دهد چون حق با شماست؛ پول می‌دهد چون توزیع بازده را بهتر از دیگران مدیریت کرده‌اید.

برتری آماری فروش پریمیوم و بهای آن

برتری آماری فروش پریمیوم در این نیست که صرفاً نوسان ضمنی بالاتر از نوسان تحقق‌یافته است؛ در این است که فروشنده در حال فروش «بیمه» است و بازار به‌طور سیستماتیک برای آن حق بیمهٔ اضافی (Volatility Risk Premium) می‌پردازد. همین ایده ستون فقرات مزیت نوسان نوشتهٔ جف آگن هم هست.

اما این برتری رایگان نیست و بهای آن پذیرش ریسک دم (Tail Risk) است: احتمال ضررهای نادر اما بسیار بزرگ. استراتژی هالتر یکی از پاسخ‌های شناخته‌شده به همین مسئله است.

چرا نرخ برد بالا فریبنده است

نکتهٔ کلیدی این است که احتمال موفقیت بالا — مثلاً 80٪ — به‌تنهایی چیزی را ثابت نمی‌کند. استراتژی‌هایی با چولگی منفی شدید ممکن است بارها سود کوچک بدهند، اما همان چند درصد ضرر بزرگ تمام دستاوردهای قبلی را از بین می‌برد. در بازار اختیار، دلتا به‌عنوان تقریبی از احتمال دقیقاً همین عدد فریبنده را جلوی چشم معامله‌گر می‌گذارد.

چند درصد معامله ضرر بزرگ بیشتر معامله‌ها سود کوچک ضرر صفر سود
چولگی منفی: انبوهی از سودهای کوچک در سمت راست و یک دمِ بلند و نازک از ضررهای بزرگ در سمت چپ — نرخ برد بالا دقیقاً همین شکل را پنهان می‌کند.

نتیجه اینکه برای موفقیت بلندمدت باید به کل توزیع بازده نگاه کرد، نه فقط به تعداد معاملات برنده.

ادامهٔ این خلاصه را می‌توانید به‌صورت کامل در پادکست بشنوید.

مقالات مرتبط

کتاب فریب خورده تصادف اثر نسیم طالب

خلاصه و مفاهیم کلیدی کتاب فریب‌خورده تصادف نوشته نسیم طالب. یاد بگیرید چگونه مرز میان شانس و مهارت را بشناسید و در دنیای پر از عدم‌قطعیت، تصمیمات منطقی‌تری بگیرید.

نسیم نیکلاس طالب و استراتژی معاملاتی او در آپشن

این مقاله به معرفی نسیم طالب و کتاب مشهورش که پیرامون درک مدیریت ریسک های ناشی از رویدادهای بی سابقه است (قوی سیاه) و استراتژی معاملاتی وی پرداخته است.

استراتژی هالتر | سرمایه گذاری پادشکننده در دوران بحران

استراتژی هالتر نسیم طالب: چرا وسطِ منحنی ریسک حذف می‌شود، دو وزنهٔ 80 تا 90 درصد ایمن و 10 تا 20 درصد محدب، و اینکه عدم تقارن چطور زیان را محدود و سود را باز نگه می‌دارد.

مدیریت سرمایه و اندازهٔ موقعیت در معاملات اختیار | کِلی

هر قاعدهٔ اندازهٔ موقعیت به نرخ برد و نسبت برد به باخت نیاز دارد و برای اختیارِ خریداری‌شده تا سررسید هر دو قابل محاسبه‌اند. سنجش 2,909 قرارداد-روز بازار ایران: 46.1 درصد کاملاً صفر شدند، میانهٔ بازده منفی 75.5 درصد بود و در خیلی خارج از سود 95 درصد قراردادها بی‌ارزش سررسید شدند.

کتاب The Volatility Edge in Options Trading نوشته جف آگن

بررسی قدرت نوسان‌پذیری در معاملات آپشن و مزیت رقابتی معامله‌گران حرفه‌ای

کتاب Best Loser Wins نوشته تام هوگارد

نگاهی صادقانه به روانشناسی تصمیم‌گیری، مدیریت ضرر و حقیقت معاملات از تجربه یک معامله‌گر حرفه‌ای

نوسان ضمنی چیست؟ IV و HV در اختیار معامله

راهنمای IV و HV در آپشن — تفاوت نوسان ضمنی و تاریخی، تفسیر گران/ارزان بودن پرمیوم و فیلتر قراردادها در دیده‌بان آپشن‌باز.

رویکردهای عملی مدیریت معاملات و ریسک در بازار

مدیریت ریسک در معاملات فقط برای سود نیست؛ با تحلیل سناریو و استراتژی‌های حرفه‌ای، سرمایه خود را در بازارهای پرنوسان بهتر حفظ کنید

دیدگاه‌ها و پرسش‌ها

اگر سوال یا ابهامی در رابطه با این مطلب دارید، همین‌جا بپرسید؛ کارشناسان ما پاسخ می‌دهند.

با ایمیل یا شماره موبایلی که ثبت می‌کنید، وقتی به کامنتتان پاسخ داده شود خبرتان می‌کنیم.

پرسش‌ها و نظرات کاربران

4 پیام
حجت
10 شهریور 1405 - 13:42
نوشتید فروش پریمیوم برتری آماری دارد. پس چرا همه این کار را نمی‌کنند؟
تیم آپشن بازپاسخ
12 شهریور 1405 - 10:40
چون آن برتری آماری بها دارد، و بهایش دقیقاً همان چیزی است که بیشتر معامله‌گرها نمی‌توانند بپردازند. فروش پریمیوم اغلب می‌برد. ولی سه چیز همراهش می‌آید: زیان‌های نادر ولی بزرگ. یک حرکت بزرگ می‌تواند سود چند ماه را پس بگیرد. برتری آماری در بلندمدت معنا دارد؛ ولی برای رسیدن به بلندمدت باید از کوتاه‌مدت جان سالم به در ببرید. سرمایهٔ درگیر و بازمحاسبهٔ روزانه. وجه تضمین دقیقاً در روزی که بازار خلافتان می‌رود بیشتر می‌شود: وجه تضمین فشار روانی معکوس. بردهای کوچک و مکرر حس مهارت می‌سازند، و همان حس اندازه را بزرگ می‌کند — درست پیش از باخت بزرگ. و یک قید مخصوص بازار ما: در روز صف ممکن است اصلاً نتوانید ببندید. برتری آماری با فرض امکان خروج حساب شده: سنجش نقدشوندگی پس اگر سراغش می‌روید، سقف ساختاری بگذارید — با خرید بال‌های دورتر، همان نظر را با زیان سقف‌دار بزنید.
سمانه‌سادات
10 شهریور 1405 - 09:31
نوشتید نرخ برد بالا فریبنده است. با چه عددی باید جایگزینش کنم؟
تیم آپشن بازپاسخ
11 شهریور 1405 - 08:06
با انتظار ریاضی — یعنی میانگین سود و زیان هر معامله، نه درصد معاملاتی که برنده شده‌اند. نرخ برد فقط می‌گوید چند بار برده‌اید، نه چقدر. استراتژی‌ای که نه بار صد تومان می‌برد و یک بار هزار تومان می‌بازد، نرخ برد ۹۰ درصد دارد و زیان‌ده است. سه عددی که واقعاً تصمیم را عوض می‌کنند: انتظار ریاضی — و حتماً پس از کسر کارمزد. انتظار ریاضی پیش از کارمزد عددی است که وجود خارجی ندارد. نسبت سود به زیان — میانگین برد تقسیم بر میانگین باخت. کنار نرخ برد که بگذارید، تصویر کامل می‌شود. بیشترین افت سرمایه — چون تعیین می‌کند آیا اصلاً تا بلندمدت دوام می‌آورید یا نه. و هر سه به تعداد کافی معامله نیاز دارند؛ ده معامله چیزی ثابت نمی‌کند: شاخص‌های عملکرد معامله‌گر و برای اینکه اعداد واقعی باشند — با کارمزد و قیمت و تاریخ خودشان — باید جایی ثبت شده باشند: راهنمای پرتفوی آپشن‌باز