
پنج کتاب قبلی این مجموعه، هر کدام به شکلی، یک نقشه بودند — نقشهٔ قیمتگذاری، نقشهٔ مدیریت موقعیت، نقشهٔ شصت استراتژی. این یکی دقیقاً برعکس است.
لی لاول در Get Rich with Options میگوید کاتالوگ را ببندید. چهار بازی بلد باشید، همین. و نکتهٔ تکاندهندهتر اینکه سه تا از آن چهارتا، فروشاند — یعنی برخلاف تصویر رایج از اختیار معامله (آپشن) که خریدن است، این کتاب عمدتاً دربارهٔ فروختن است.
و نویسندهاش جایی ایستاده که این حرف را معتبر میکند: لاول شش سال بازارگردانِ کفِ بورس کالای نیویورک بود، در گودِ اختیارِ نفت خام و گاز طبیعی. یعنی سالها آن طرفِ معاملهٔ آدمهایی مثل ما ایستاده و دیده چه کسی پول درمیآورد. در این قسمت هر چهار بازی را باز میکنیم، آن یک بازیِ خرید را با عدد میسنجیم — چون در بازار ما هفت برابر گرانتر تمام میشود — و آخرش دربارهٔ عنوان کتاب هم صادق خواهیم بود.
مردی که شش سال آن طرف معامله ایستاده بود
سال 1991، لی لاول وارد کفِ بورس کالای نیویورک شد — جایی که آن موقع هنوز معامله با فریاد و دست انجام میشد. گودی که در آن ایستاد، گودِ اختیار و آتیِ نفت خام و گاز طبیعی بود، و نقشش بازارگردان: کسی که باید هم قیمت خرید بدهد و هم قیمت فروش، و از اختلافشان زندگی کند.
شش سال آنجا ماند. سال 1998 از کف بورس بیرون آمد و کسبوکار معاملاتی خودش را از خانه راه انداخت — روی اختیار کالا، سهام، صندوقها و آتی. از آن موقع هم خبرنامه مینویسد؛ ناشرش مجموعهٔ آگورا است که در دنیای خبرنامههای مالی اسم شناختهشدهای است.
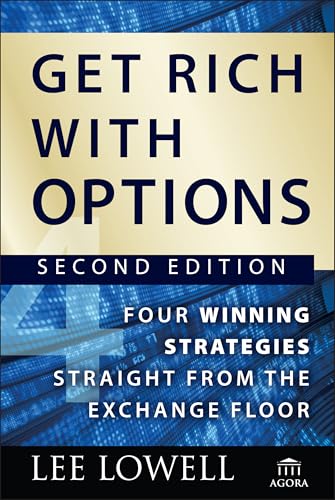
کتابی که میخوانیم ویرایش دوم است: انتشارات وایلی، سال 2009، در مجموعهٔ آگورا. سه بخش، سیزده فصل، و نمایهاش در صفحهٔ 247 تمام میشود — یعنی کتابی کمحجم، در مقایسه با هزار صفحهٔ مکمیلان.
حالا چرا آن شش سال مهم است؟ چون بازارگردان چیزی میبیند که هیچکدام از ما نمیبینیم: او همان کسی است که آن طرفِ معاملهٔ شما میایستد. وقتی شما یک اختیار خرید ارزانِ دوردست میخرید، کسی آن را به شما فروخته. لاول سالها همان کس بوده، و کتابش در واقع گزارشی است از اینکه آن طرف میز چه میگذرد.
یک فصل کامل کتاب هم دقیقاً همین است و بعداً سراغش میرویم.
دربارهٔ آن عنوان، صادق باشیم
«با آپشن ثروتمند شوید». باید همین اول تکلیف این عنوان را روشن کنیم، چون اگر نکنیم، بقیهٔ این یک ساعت زیر سایهاش میماند.
عنوان، وعدهٔ بیشتری از محتوا میدهد. محتوا سنجیده و محافظهکارانه است: کتاب دربارهٔ گرفتن پریمیومهای کوچک و تکرارشونده است، نه دربارهٔ ثروت یکشبه. اتفاقاً لاول بیشترِ انرژیاش را صرف این میکند که شما را از رؤیای سود چندبرابری دور کند.
پس چرا این اسم؟ چون ناشرش خبرنامهفروش است و عنوان جذاب میفروشد. این را نه بهعنوان اتهام، که بهعنوان یک واقعیت نشر میگوییم — و همین واقعیت باعث میشود خوانندهٔ محتاط، کتاب را دست نگیرد.
توصیهٔ ما این است: عنوان را نادیده بگیرید و محتوا را بخوانید. اگر کتاب اسمش «چهار استراتژی پرتکرار برای فروشندهٔ اختیار» بود، دقیقتر بود و کمتر فروش میرفت.
و یک هشدار که خودِ کتاب هم میدهد و ما پررنگش میکنیم: سه تا از چهار بازیِ این کتاب فروشاند، و فروش یعنی تعهد. تعهد یعنی وجه تضمین، و در روزهای پرنوسان یعنی وجهِ بیشتر. هر جا کتاب از «درآمد» حرف میزند، شما ستون تعهد را باز نگه دارید.
تز کتاب در یک جمله: احتمال
لاول در فصل اول، بخشی دارد با عنوان «احتمال، کلید ماجراست». و همانجا استدلالش را کامل میکند.
میگوید: معاملهٔ اختیار تماماً بر پایهٔ احتمال و آمار است. خیلی از خریداران، اختیار را مثل بلیت بختآزمایی میبینند — چند دلار میدهند به این امید که سهم جهش کند. ولی این اتفاق چند وقت یک بار میافتد؟ به قول خودش، تقریباً به همان اندازه که در بختآزمایی برنده میشوید.
بعد نتیجه میگیرد: «ما میخواهیم همان کسی باشیم که آن طرفِ این معاملات کماحتمال میایستد و آنها را برای خودمان به معاملات پُراحتمال تبدیل میکند.»
این جمله، کل کتاب است.
ولی یک نکتهٔ ظریف را باید اضافه کرد که لاول خودش هم اشاره میکند و خیلیها رد میشوند: احتمالِ بالا با ارزشِ انتظاریِ مثبت یکی نیست. اگر نه بار از ده بار مبلغ کوچکی ببرید و یک بار مبلغ بزرگی ببازید، احتمال با شماست و حساب بانکیتان لزوماً نه. فروشندهٔ اختیار در بیشتر معاملات برنده است — و این خودش تضمینی نیست.
با عدد ببینیم تا این تفکیک جا بیفتد. فرض کنید استراتژیای دارید که در 90 درصد مواقع 250 ریال میدهد و در 10 درصد مواقع 750 ریال میگیرد — یعنی همان شکل یک اسپرد اعتباری.
| نسبت برد | سود هر برد | زیان هر باخت | حاصل ده معامله |
|---|---|---|---|
| 9 از 10 | 250 | 750 | مثبت 1,500 ریال |
| 8 از 10 | 250 | 750 | صفر |
| 7 از 10 | 250 | 750 | منفی 1,500 ریال |
به ردیف دوم دقت کنید: با هشت برد از ده معامله — نسبتی که هر معاملهگری با آن پز میدهد — شما دقیقاً سر به سر هستید. و با هفت برد از ده، در زیان.
این عدد را حفظ کنید، چون سنگ محک هر استراتژی فروش است: وقتی نسبت سود به زیان یک به سه است، کف نسبت بردتان 75 درصد است، نه 50 درصد. هر چیزی زیر آن، با وجود «بیشتر مواقع برنده بودن»، حساب را آب میکند.
پس روش درستِ خواندن این کتاب این است: تز «احتمال» را بپذیرید و همزمان اندازهٔ بازندهها را کنترل کنید. دقیقاً همان چیزی که بازی سوم کتاب — اسپرد اعتباری — برایش ساخته شده. رابطهٔ دلتا و احتمال هم در احتمال ITM و دلتا به عنوان تقریب باز شده.
سه بخش، سیزده فصل، چهار بازی
نقشهٔ کتاب ساده است و همین سادگی بخشی از پیامش است.
| بخش | فصلها | محتوا |
|---|---|---|
| یک مبانی | 1 تا 5 | کال و پوت، قیمتگذاری، نوسان، سهم در برابر اختیار، و «چرا فروش کلید موفقیت است» |
| دو استراتژیها | 6 تا 11 | چهار بازی اصلی، بهاضافهٔ یک فصل دربارهٔ زندگی بازارگردان و یک بازی جایزه |
| سه آمادهٔ معامله | 12 و 13 | ابزارها، کارگزار و کارمزد |
و حالا چهار بازی، به ترتیبی که کتاب میآوردشان:
به این تصویر دقت کنید، چون تمام تفاوت این کتاب با پنج کتاب قبلی در همین است. جایی که کوهن شصت ساختار را در شش نمایه میچیند و مکمیلان هزار صفحه مینویسد، لاول میگوید چهارتا کافی است.
و یک عدد که بیشتر از حرفها گویاست: فصل اسپرد اعتباری پنجاه و دو صفحه است — طولانیترین فصل کتاب و تقریباً یکپنجم کل متن. مرکز ثقل واقعی این کتاب، «چهار» نیست؛ یکی از آن چهارتاست.
چرا خریدِ ارزان، بازیِ بازنده است
پیش از رفتن سراغ بازیها، لاول یک عادت را هدف میگیرد — و این تندترین بخش کتاب است.
میگوید خرید اختیارهای دوردست و نزدیک به سررسید — یعنی همانهایی که ارزاناند — خالص سفتهبازی است. و دلیلی که مردم سراغشان میروند را در دو کلمه خلاصه میکند: «امید و ارزانی».
استدلالش را با یک مثال واقعی باز میکند. سهمی 21 دلار است و شما یک اختیار خرید پنجماهه با قیمت اعمال 25 دلار را 40 سنت میخرید. با 40 دلار، صد سهم را کنترل کردهاید — بهجای 2,100 دلار. وسوسهانگیز است.
ولی حالا سربهسر را حساب کنید: 25 بهاضافهٔ 0.40 میشود 25.40. یعنی سهم باید بیش از 20 درصد بالا برود، آن هم در کمتر از پنج ماه، تا شما تازه به نقطهٔ صفر برسید.
و سؤال کوبندهای که میپرسد: چرا باید حاضر باشید سهمی را 25 دلار بخرید که امروز 21 دلار است؟ جوابش همان «امید و ارزانی» است — نه تحلیل.
حالا همین را با ارقام بازار خودمان بسنجیم، چون اینجا تله عمیقتر است. سهم 10,000 ریال است و اختیار خرید 13,000 با دو ماه مانده، 200 ریال قیمت دارد. روی قرارداد 1000 سهمی یعنی 200,000 ریال — در برابر 10,000,000 ریال برای خرید سهم. پنجاه برابر اهرم.
ولی سربهسر 13,200 است. یعنی سهم باید در کمتر از دو ماه 32 درصد بالا برود تا شما تازه به صفر برسید. و اگر 25 درصد بالا برود — که رشد بسیار خوبی است — شما کل 200,000 ریال را باختهاید.
این همان چیزی است که لاول «بلیت بختآزمایی» مینامد: ساختاری که برای برنده شدنش باید اتفاقی بیفتد که اگر واقعاً محتملش میدانستید، خودِ سهم را میخریدید.
در بازار ما این تله عمیقتر است، چون نوسان ضمنی بالاتر یعنی همان اختیار دوردست، گرانتر هم هست. مقایسهٔ مستقیم خرید اختیار با خرید سهم در اختیار خرید بخرم یا خود سهم؟ با عدد انجام شده، و شکل استراتژیک خرید کال در استراتژی لانگ کال.
نکته این نیست که خرید اختیار همیشه غلط است. نکته این است که خرید اختیارِ ارزان، معمولاً به این دلیل انتخاب میشود که ارزان است — و «ارزان» دلیل نیست.
فروش اختیار؛ کلید موفقیت به روایت لاول
فصل پنجم عنوانی دارد که تعارف ندارد: «فروش اختیار، کلید موفقیت شماست».
و منطقش ادامهٔ همان بحث احتمال است. اگر خریدارِ اختیارِ دوردست در بیشتر مواقع میبازد، پس کسی که آن طرف ایستاده در بیشتر مواقع میبرد. لاول میگوید ما میخواهیم آن کس باشیم.
ولی بلافاصله یک تصحیح مهم میگذارد که معمولاً نقل نمیشود: «نترسید اگر شنیدهاید فروش اختیار پرریسک است — روشی که من به کار میبرم ریسک محدود دارد.»
این جمله کلید فهم درست کتاب است. لاول طرفدار فروش برهنه و بیمهار نیست. سه شکل فروشی که معرفی میکند، هر کدام مهار خودشان را دارند:
- فروش اختیار فروش با پول کامل کنار گذاشتهشده — یعنی آمادهاید سهم را تحویل بگیرید.
- اسپرد اعتباری — پای خریداریشده سقف زیان را میبندد.
- کاوردکال — سهمی که دارید پوشش است.
یعنی در هیچکدام از سه بازی، تعهد بیمهار نیست. و این تفاوت کتاب لاول با «فروش پریمیوم» به معنای عامیانهاش است. فروش برهنهٔ اختیار خرید — تنها ساختاری با زیان بیسقف — اصلاً جزو چهار بازی او نیست.
یک اضافهٔ بومی هم لازم است: در بازار ما هر سه شکلِ فروش، وجه تضمین میخواهند و مقدارش ثابت نیست. بازده واقعیتان را نسبت به سرمایهٔ بلوکهشده حساب کنید، نه نسبت به پریمیوم.
بازی اول: نصف قیمت، تمام سهم
تنها بازیِ خرید کتاب، و عنوان فصلش تبلیغاتی است: «تمام سهمی که میخواهید را با نصف قیمت بخرید».
ایدهاش این است: بهجای خرید سهم، یک اختیار خرید عمیقاً در سود بخرید. یعنی قیمت اعمالش خیلی پایینتر از قیمت فعلی سهم باشد.
چرا؟ چون چنین اختیاری تقریباً مثل خود سهم حرکت میکند — دلتایش نزدیک یک است — ولی پول کمتری درگیر میکند.
با عدد ببینیم، با ارقام بازار خودمان. سهم 10,000 ریال است. اختیار خریدی با قیمت اعمال 5,000 و شش ماه تا سررسید، حدود 5,700 ریال قیمت میخورد.
- سهم: 10,000 ریال به ازای هر سهم.
- کال عمیقاً در سود: حدود 5,700 ریال — یعنی 57 درصد قیمت سهم.
- حرکتشان: تقریباً یکی، چون دلتا نزدیک یک است.
و مزیت سومی هم دارد که لاول رویش تأکید میکند: سقف زیانتان معلوم است. اگر سهم به صفر برسد، سهامدار 10,000 میبازد و شما 5,700. پس همان اهرم، یک کف هم آورده.
لاول قیاس خوبی هم میآورد: مثل خرید خانه با پیشپرداخت ده درصدی. کسری از قیمت را میدهید و کل خانه را کنترل میکنید.
ولی درست همینجاست که باید مکث کنیم، چون قیاس خانه یک چیز را پنهان میکند: وام بهره دارد. و در بازار ما، آن بهره کوچک نیست.
همان ترفند، با نرخ سی درصد
آن 5,700 ریال از کجا آمد؟ بیایید بشکافیمش، چون تمام تفاوت بازار ما با بازار لاول در همین شکافتن است.
ارزش ذاتی این اختیار 5,000 ریال است — یعنی 10,000 منهای 5,000. پس شما 700 ریال بیشتر از ارزش ذاتی پرداختهاید. آن 700 ریال چیست؟
اجارهٔ پولی که هنوز نپرداختهاید. شما قرار است 5,000 ریال قیمت اعمال را شش ماه دیگر بدهید، نه امروز. ارزش امروزیِ آن 5,000 ریال، با نرخ 30 درصد، حدود 4,300 ریال است. تفاوتشان — حدود 700 ریال — دقیقاً همان چیزی است که بابت تعویق پرداخت میدهید.
حالا همین حساب را در بازاری با نرخ 4 درصد انجام دهید:
عدد گویاست: همان ترفند، حدود هفت برابر گرانتر. در بازاری با نرخ پایین، ارزش زمانیِ یک کال عمیقاً در سود حدود 2 درصد قیمت اعمال است. در بازار ما حدود 14 درصد.
این نه یک ایراد است و نه یک منع — یک هزینه است که باید در تصمیم بیاید. سه نتیجهٔ عملیاش:
- سررسید کوتاهتر، اجارهٔ کمتر. اگر سهماهه بگیرید بهجای ششماهه، هزینهٔ تعویق تقریباً نصف میشود — به قیمت وقت کمتر برای درست درآمدن تحلیلتان.
- قیمت اعمالِ پایینتر، اجارهٔ بیشتر. هرچه عمیقتر در سود بروید، دلتا به یک نزدیکتر میشود ولی مبلغ تعویقشده هم بزرگتر. یک نقطهٔ تعادل هست.
- این هزینه را با سود نقدی مقایسه کنید. سهامدار سود مجمع میگیرد، دارندهٔ اختیار نه. پس دو چیز از دستتان میرود، نه یکی.
اگر میخواهید این اعداد را روی یک نماد واقعی ببینید، ماشین حساب اختیار معامله همان پنج ورودی را میگیرد؛ کافی است نرخ را عوض کنید و ارزش زمانی را نگاه کنید. مبنای نظریاش هم برابری کال و پوت است.
قواعد انتخاب کال عمیقاً در سود
لاول برای این بازی چند قاعدهٔ مشخص میگذارد و همانها تفاوت «جانشین سهم» با «قمار اهرمی» را میسازند:
- دلتا باید نزدیک یک باشد. اگر دلتا 0.70 است، شما جانشین سهم نخریدهاید؛ یک موقعیت جهتدارِ ناقص خریدهاید که در ریزش بدتر از سهم عمل میکند.
- ارزش زمانی باید کوچک باشد نسبت به مبلغ درگیر. هرچه بیشتر بالای ارزش ذاتی بپردازید، بیشتر از «جانشین سهم» فاصله گرفتهاید.
- نقدشوندگی را جدی بگیرید. اختیارهای عمیقاً در سود معمولاً کممعاملهترند، چون اکثر معاملهگرها دور از پول بازی میکنند. در تابلوی ما این مشکل جدیتر است.
- سررسید کافی بگذارید. همان قاعدهای که در کتابهای دیگر هم تکرار میشود: زمان بخرید، نه ارزانی.
و یک کاربرد جالب که در ادبیات امروزی اسم مستقل گرفته: اگر روی همین کال عمیقاً در سود، اختیار خریدِ کوتاهمدت بفروشید، عملاً کاوردکال ساختهاید بدون اینکه پول سهم را داده باشید. شرحش با اعداد بومی در کاوردکال فقیر (PMCC) آمده.
یک هشدار آخر که لاول میدهد و مهم است: اگر تصمیم به اعمال گرفتید، باید مبلغ کامل قیمت اعمال را بپردازید. خودش به آن میگوید «پرداخت بالونی در پایان وام». یعنی آن پولی که شش ماه نپرداخته بودید، حالا یکجا لازم است.
بازی دوم: پول بگیر تا سهم محبوبت را بخری
عنوان فصل هفتم، بهترین توصیفی است که میشود از این استراتژی کرد: «پول گرفتن برای خریدن سهمی که دوستش دارید».
مکانیکش ساده است. سهمی هست که میخواهید بخرید، ولی قیمت امروزش را نمیپسندید. بهجای گذاشتن سفارش خرید، اختیار فروشِ آن را میفروشید و پریمیوم میگیرید.
دو حالت بیشتر ندارد:
- سهم پایین نیامد: اختیار بیارزش میشود و پریمیوم مال شماست. سهم را نخریدید، ولی پول گرفتید.
- سهم پایین آمد و اعمال شد: سهم را در قیمت اعمال تحویل میگیرید — یعنی دقیقاً قیمتی که از اول میخواستید — و پریمیوم هم مال شماست. پس عملاً ارزانتر از قیمت اعمال خریدهاید.
و همان قاعدهٔ طلایی که بدون آن این استراتژی به قمار تبدیل میشود: فقط روی سهمی بنویسید که واقعاً میخواهید بخرید. اگر جوابتان منفی است، دارید بابت پریمیوم، ریسک یک سهم ناخواسته را میخرید.
لاول یک شرط عملی دیگر هم میگذارد که بیشتر نادیده گرفته میشود: پول کامل را کنار بگذارید. اگر قیمت اعمال 9,000 ریال است و قرارداد 1000 سهمی، باید 9,000,000 ریال آماده داشته باشید. بدون این، شما فروشندهٔ برهنهاید نه فروشندهٔ پوششدار — و آن بازی دیگری است.
شکل کامل استراتژی در استراتژی نیکد پوت با مثال بومی آمده.
حسابوکتاب فروش اختیار فروش
بیایید این یکی را کامل با عدد ببینیم، چون تفاوتش با «سفارش خرید گذاشتن» تا وقتی عدد نبینید روشن نمیشود.
سهم 10,000 ریال است و شما میخواهید در 9,000 بخریدش. اختیار فروش با قیمت اعمال 9,000 و دو ماه تا سررسید را 400 ریال میفروشید، روی قرارداد 1000 سهمی. پس 400,000 ریال گرفتید و 9,000,000 ریال کنار گذاشتید.
- سهم بالای 9,000 ماند: 400,000 ریال سود، روی 9,000,000 ریال بلوکهشده برای دو ماه. یعنی حدود 4.4 درصد در دو ماه.
- سهم به 8,500 رسید و اعمال شد: سهم را 9,000 میخرید ولی 400 گرفته بودید، پس قیمت تمامشده 8,600 است. یعنی زیر قیمت بازار، همان چیزی که میخواستید.
- سهم به 6,000 سقوط کرد: باز هم 9,000 میخرید. قیمت تمامشده 8,600 و ارزش بازار 6,000. زیان 2,600 ریال به ازای هر سهم.
آن سناریوی سوم را دوباره بخوانید، چون همان چیزی است که تبلیغها جا میاندازند. فروش اختیار فروش در ریزش بزرگ، دقیقاً مثل خریدن سهم در بالاست — فقط با یک تخفیف کوچک به اندازهٔ پریمیوم.
و اینجا باید آن نکتهٔ قبلی را تکرار کرد: احتمال با شماست، اندازه لزوماً نه. دو سناریوی اول محتملترند؛ سومی گرانتر است.
ضمناً در بازار ما یک تفاوت مهم هست: وجه تضمینِ فروش اختیار فروش لزوماً برابر کل مبلغ خرید نیست و با فرمول جداگانهای حساب میشود. پس «پول کامل را کنار بگذارید» یک تصمیم شماست، نه الزام سیستم — و همان تصمیم است که این بازی را امن نگه میدارد. جزئیاتش در وجه تضمین در قراردادهای آپشن.
بازی سوم: اسپرد اعتباری، ستارهٔ کتاب
فصل هشتم عنوانش را خودش انتخاب کرده: «اسپرد اعتباری اختیار، استراتژی تمامستاره».
مکانیکش این است: دو قرارداد همنوع با یک سررسید میگیرید. یکی را میفروشید (نزدیکتر به قیمت بازار) و یکی را میخرید (دورتر). چون نزدیکتر گرانتر است، خالص پول میگیرید — از اینجاست که اسمش «اعتباری» شده.
دو شکل دارد:
- اسپرد اعتباری با اختیار فروش: نظرتان صعودی یا خنثی است. پوت نزدیک را میفروشید و پوت دورتر را میخرید. سود میکنید اگر سهم بالای قیمت اعمالِ فروختهشده بماند.
- اسپرد اعتباری با اختیار خرید: آینهاش. نظرتان نزولی یا خنثی است.
و حالا آن چیزی که لاول را شیفتهاش کرده: پای خریداریشده، سقف زیان را میبندد.
با عدد ببینیم. سهم 10,000 ریال است و نظرتان این است که پایینتر از 9,000 نمیرود. پوت 9,000 را 400 ریال میفروشید و پوت 8,000 را 150 ریال میخرید. خالص 250 ریال گرفتید.
- حداکثر سود: همان 250 ریال — اگر سهم بالای 9,000 بماند.
- حداکثر زیان: فاصلهٔ دو قیمت اعمال منهای اعتبار، یعنی 1,000 منهای 250 میشود 750 ریال. حتی اگر سهم به صفر برسد.
- سربهسر: 9,000 منهای 250 میشود 8,750.
این عدد 750 را با سناریوی فروش اختیار فروشِ بخش قبل مقایسه کنید: آنجا سقوط سهم به 6,000 زیان 2,600 ریالی ساخت. اینجا هر سقوطی، هرچقدر هم بزرگ، زیان را از 750 بیشتر نمیکند.
شما بخشی از پریمیوم را دادهاید تا بدترین حالت را بخرید. و این، در یک جمله، دلیل ستاره بودن این استراتژی در کتاب است.
چرا لاول بیشترین صفحه را به این یکی داده
پنجاه و دو صفحه — طولانیترین فصل کتاب و تقریباً یکپنجم کل متن. چرا؟
چون این تنها بازیِ کتاب است که هر سه خواستهٔ لاول را با هم برآورده میکند:
- احتمال بالا. شما قیمت اعمالی را میفروشید که دور از بازار است، پس در بیشتر سررسیدها بیارزش منقضی میشود.
- ریسک محدود و معلوم. از روز اول میدانید بدترین حالت چقدر است.
- سرمایهٔ درگیرِ کمتر. چون ریسک سقف دارد، وجه تضمینش هم بهمراتب کمتر از فروش تکپاست.
و نکتهٔ سوم است که در بازار ما بیشترین اهمیت را دارد. در ساختارهای همماه با ریسک محدود، وجه لازم بسیار کمتر از فروش برهنه است — یعنی با همان سرمایه میتوانید چند موقعیت کوچک داشته باشید بهجای یکی بزرگ. و پخش کردن، خودش نصف مدیریت ریسک است.
ولی دو هزینه هم دارد که لاول کمتر رویشان تأکید میکند و ما باید بکنیم:
- نسبت سود به زیان بد است. در مثال بالا، 250 در برابر 750 — یعنی یک به سه، در جهت اشتباه. سه برد لازم دارید تا یک باخت را جبران کنید. این ذاتی این ساختار است، نه ایراد اجرا.
- در بازار ما دو سفارش جداست. سفارش ترکیبی نداریم، پس بین اجرای پای فروختهشده و پای خریداریشده، لحظهای بدون سقف میمانید. ترتیب منطقی: اول پای خرید را ببندید، چون آن است که سقف میسازد. جزئیات ساختارها در اسپرد در اختیار معامله چیست؟.
سه بازیِ فروشِ کتاب را کنار هم بگذارید تا معلوم شود چرا این یکی ستاره شده:
| فروش اختیار فروش | اسپرد اعتباری | کاوردکال | |
|---|---|---|---|
| سرمایهٔ درگیر | کل مبلغ خرید سهم | فقط فاصلهٔ دو اعمال | کل مبلغ خرید سهم |
| سقف زیان | تا رسیدن سهم به صفر | معلوم و کوچک | تا رسیدن سهم به صفر |
| سقف سود | پریمیوم | اعتبار خالص | پریمیوم بهعلاوهٔ رشد تا اعمال |
| اگر اعمال شود | سهم میخرید | تسویهٔ نقدی تفاوت | سهم میرود |
| پیشنیاز | خواستن آن سهم | هیچ سهمی لازم نیست | داشتن آن سهم |
ستون میانی را نگاه کنید. اسپرد اعتباری تنها بازیای است که نه سهم لازم دارد، نه پول کامل سهم، و نه سقف زیان باز. برای کسی که سرمایهٔ محدود دارد، این تفاوت تعیینکننده است.
و یک پرسش که باید قبل از هر اسپرد اعتباری بپرسید: نوسان ضمنی امروز کجای تاریخ خودش ایستاده؟ شما فروشندهٔ نوسانید، پس میخواهید گران بفروشید. ابزارش رتبهٔ نوسان ضمنی و برای کل بازار نمودار VIX ایران.
بازی چهارم: سهم را به کار بگیر
فصل دهم عنوان خوبی دارد: «سهامتان را به کار بگیرید — کاوردکال بفروشید».
این آشناترین بازی کتاب است و لاول هم ادعای تازهای دربارهاش ندارد. سهم دارید، اختیار خریدش را میفروشید، پریمیوم میگیرید، و در عوض سقف سودتان بسته میشود.
چیزی که به روایت لاول ارزش تأکید دارد، سه نکته است:
- کاوردکال ریسک نزولی را حذف نمیکند. فقط به اندازهٔ پریمیوم کمش میکند. اگر سهم نصف شود، شما هم تقریباً نصف باختهاید.
- روی سهمی بنویسید که حاضرید از دستش بدهید. اگر فکر اینکه سهم در سررسید برود آزارتان میدهد، بازی اشتباهی انتخاب کردهاید.
- پریمیوم بالا همیشه خبر خوب نیست. پریمیوم وقتی بالا میرود که بازار انتظار حرکت بزرگ دارد.
با همان ارقام آشنا: سهم 10,000 ریال دارید و اختیار خرید 11,000 را 700 ریال میفروشید، دو ماه تا سررسید.
- سهم همانجا ماند: 700 ریال مال شماست، یعنی حدود 7.5 درصد در دو ماه نسبت به سرمایهٔ خالص 9,300.
- سهم به 11,000 رسید: سهم میرود. سود شما 1,000 رشد بهعلاوهٔ 700 پریمیوم، یعنی 1,700 ریال.
- سهم به 13,000 جهید: باز هم 1,700 ریال. آن 2,000 ریال اضافه مال خریدار اختیار است.
- سهم به 8,000 افتاد: 2,000 ریال زیان سهم، منهای 700 پریمیوم، یعنی 1,300 ریال زیان.
سناریوی سوم را دوباره بخوانید، چون هزینهٔ واقعی کاوردکال همان است — نه ریسکش. شما رشد بزرگ را فروختهاید، و این در بازاری که گاهی سهمها جهشهای بزرگ میزنند، هزینهٔ کمی نیست.
و یک نکتهٔ عملی که از پیشینهٔ کف بورسش میآید: لاول میگوید کاوردکال را روی سبد بنویسید، نه روی یک نماد. چند موقعیت کوچک روی چند نماد، بهمراتب باثباتتر از یکی بزرگ است — همان منطق پخش کردن.
شکل کامل و مثال بومیاش در استراتژی کاورد کال آمده، و اگر سهم بالا رفت و میخواهید موقعیت را تمدید کنید، رول کردن و افست زودتر از سررسید دو گزینهاند. برای بورس کالا هم شکل متفاوتی دارد که در کاوردکال در بورس کالا باز شده.
وقتی دو بازی به هم وصل میشوند
حالا یک چیز را کنار هم بگذارید که لاول جدا جدا میگویدشان ولی امروز اسم مشترکی دارند.
بازی دوم: اختیار فروش میفروشید تا سهم را ارزان بخرید. اگر اعمال شود، حالا سهم دارید.
بازی چهارم: روی سهمی که دارید، اختیار خرید میفروشید. اگر اعمال شود، سهم میرود و دوباره نقد دارید.
و اگر دوباره برگردید به بازی دوم، یک چرخه ساختهاید: نقد ← فروش پوت ← سهم ← فروش کال ← نقد. در هر مرحله پریمیوم میگیرید.
امروز به این چرخه میگویند «ویل» یا چرخ، و شرح کامل و بومیاش در استراتژی ویل آمده. کتاب لاول اسمش را نمیبرد — سال 2009 این اصطلاح هنوز رایج نشده بود — ولی دو قطعهٔ اصلیاش دقیقاً همین دو فصلاند.
و یک هشدار که در توصیفهای خوشبینانهٔ این چرخه گم میشود: چرخه وقتی میچرخد که سهم در محدوده بماند. اگر سهم سقوط کند، شما در مرحلهٔ «سهم دارید» گیر میکنید و کاوردکالهایی که میفروشید، قیمت اعمالشان زیر قیمت تمامشدهٔ شماست. چرخه متوقف نمیشود، ولی دیگر در سود نمیچرخد.
بازی جایزه: اسپرد نسبتی
فصل یازدهم را خود لاول «یک استراتژی جایزه» مینامد — یعنی جزو آن چهارتای عنوان کتاب نیست.
و درست هم میگوید که جدایش کرده، چون جنسش فرق دارد. در اسپرد نسبتی تعداد پاهای فروختهشده از خریداریشده بیشتر است — مثلاً یکی میخرید و دوتا میفروشید.
جذابیتش این است که معمولاً خالص پول میگیرید یا نزدیک صفر خرج میکنید، و ناحیهٔ سود خوبی دارد.
ولی چیزی که اسم بیآزارش پنهان میکند: پای اضافه پوشش ندارد. اگر دوتا فروختهاید و یکی خریدهاید، آن یکی اضافه برهنه است — و برهنه یعنی همان ریسکی که لاول در سه بازی دیگرش عمداً از آن دوری کرده.
به همین دلیل آن را «جایزه» نامیده و نه «بازی پنجم». و توصیهٔ ما این است که همین تفکیک را جدی بگیرید: چهار بازی کتاب، همگی مهار دارند؛ این یکی ندارد. اگر سراغش میروید، بدانید از قاب کتاب بیرون رفتهاید.
یک روز در زندگی بازارگردان
فصل نهم، عجیبترین فصل کتاب است — وسط بخش استراتژیها نشسته و هیچ استراتژیای یاد نمیدهد. در عوض، لاول شما را میبرد داخل گودی که شش سال در آن ایستاده بود.
و ارزشش دقیقاً در همین است: شما میفهمید آن طرف معاملهتان چه کسی است و چه میخواهد.
چند چیزی که از این فصل میماند:
- بازارگردان روی جهت شرط نمیبندد. او از اختلاف قیمت خرید و فروش زندگی میکند و بلافاصله ریسک جهتیاش را خنثی میکند. پس وقتی شما اختیاری میخرید، طرف مقابل «فکر نمیکند سهم پایین میرود» — او فقط پریمیوم را فروخته و هجش کرده.
- اختلاف قیمت خرید و فروش، درآمد اوست و هزینهٔ شما. هر بار که در بازار بیعمق با قیمت بد وارد میشوید، این هزینه را پرداختهاید — بدون اینکه در کارمزد ببینیدش.
- نقدشوندگی رایگان نیست. کسی آن طرف ایستاده تا شما بتوانید هر لحظه وارد یا خارج شوید، و بابتش پول میگیرد.
با عدد ببینیم این هزینه چقدر است، چون در کارمزد دیده نمیشود. اختیاری که قیمت خریدش 400 و قیمت فروشش 460 ریال است — فاصلهٔ 60 ریال. اگر شما بخرید و بلافاصله بفروشید، بدون اینکه هیچ اتفاقی در بازار بیفتد، 60 ریال باختهاید.
روی قرارداد 1000 سهمی یعنی 60,000 ریال، و نسبت به پریمیوم 460 ریالی یعنی 13 درصد — فقط برای وارد و خارج شدن. کارمزد معامله در مقایسه با این، رقم کوچکی است.
و حالا مقایسه کنید با قراردادی که فاصلهاش 10 ریال است: همان معامله 2 درصد هزینه دارد. یعنی انتخاب قرارداد نقدشونده، بیشتر از انتخاب کارگزار ارزان در بازده شما اثر دارد.
نتیجهٔ عملی برای تابلوی ما روشن است: در قراردادهای کممعامله، شما بیشتر به بازارگردان میپردازید تا به بازار. پیش از هر معامله، فاصلهٔ قیمت خرید و فروش را نگاه کنید و آن را جزو هزینههای ورود حساب کنید — نه فقط کارمزد را. انواع سفارش و گام قیمت در انواع سفارش در تابلوی اختیار معامله.
نوسان از نگاه کسی که قیمت میداد
فصل سوم کتاب دربارهٔ نوسان است و لحنش با بقیهٔ کتابهای این قفسه فرق دارد — عملیتر و کمریاضیتر.
حرف اصلیاش این است: نوسان ضمنی، قیمتی است که شما میپردازید یا میگیرید. نه یک ویژگی سهم، نه یک پیشبینی — یک قیمت.
و از دل همین، قاعدهٔ عملی کتاب بیرون میآید که سه بازی فروشش را توجیه میکند: وقتی نوسان ضمنی نسبت به تاریخ خودش بالاست، فروشنده بودن جذابتر است.
لاول یک مشاهده هم اضافه میکند که از میز معامله میآید: نوسان ضمنی معمولاً قبل از رویدادهای معلوم بالا میرود و بعدش میریزد. یعنی بازار برای ابهام پول میگیرد و وقتی ابهام رفع شد، پول را پس میدهد.
در بازار ما این الگو هم هست و شدیدتر — چون دامنهٔ نوسان ضمنیمان در یک سال اخیر بین 40 تا 183 درصد رفتوآمد کرده. یعنی «بالا» و «پایین» برای ما معنای دیگری دارد و باید با تاریخ خودمان سنجیده شود نه با مقیاس کتاب. تعریف و تفاوتش با نوسان تاریخی در نوسان ضمنی چیست؟.
یک انصاف هم لازم است: این فصل عمق کتابهای تخصصی نوسان را ندارد. اگر دنبال فهمیدن چرایی هستید، خلاصهٔ کتاب ناتنبرگ همان مسیر است. کتاب لاول شما را تا «چطور ازش استفاده کنم» میبرد و همانجا میایستد.
ابزار، کارگزار و کارمزد
بخش سوم فقط دو فصل کوتاه است و کاری میکند که کتابهای استراتژی معمولاً نمیکنند: دربارهٔ زیرساخت حرف میزند.
فصل دوازدهم دربارهٔ ابزارهاست — نرمافزار، سایتها، و چیزهایی که برای اجرای این چهار بازی لازم دارید. فصل سیزدهم دربارهٔ کارگزار و کارمزد.
جزئیاتش آمریکایی و قدیمی است و مستقیماً به کار ما نمیآید. ولی سه ایدهاش کاملاً زندهاند:
- سطح دسترسی حساب. کارگزاریها برای استراتژیهای مختلف، سطوح مجوز متفاوت میدهند. فروش اختیار معمولاً سطح بالاتری میخواهد. پس قبل از طراحی استراتژی، ببینید اصلاً اجازهاش را دارید یا نه.
- کارمزد بخشی از استراتژی است، نه یک رقم جداگانه. در ساختارهای دوپایه که سودشان کوچک است، کارمزد میتواند بخش بزرگی از سود را بخورد. نرخهای واقعی بازار ما در مالیات و کارمزد معاملات اختیار معامله.
- ابزار تحلیل هم هزینه است. لاول آن را جزو هزینههای کسبوکار میشمارد، نه یک خرید جانبی.
و چیزی که این بخش ندارد و ما اضافه میکنیم: ثبت معاملات. برای استراتژیای که قرار است ماهبهماه تکرار شود، تنها راه فهمیدن اینکه جواب میدهد یا نه، نگه داشتن دفتر است — ژورنال معاملاتی.
کتابی که تاریخ دارد
باید یک چیز را صریح بگوییم: این کتاب سال 2009 منتشر شده و مثالهایش همانجا ماندهاند.
کافی است به نمایهٔ کتاب نگاه کنید تا بفهمید در چه فضایی نوشته شده: بیر استرنز، فروپاشی صنعت خودرو، بحران اعتباری بانکها. یعنی لاول ویرایش دوم را دقیقاً وسط بحران مالی 2008 نوشته.
این دو اثر دارد و هر دو را باید بدانید:
- اثر خوب: مثالها در یک بازار واقعاً پرنوسان گرفته شدهاند. یعنی استراتژیها در بدترین شرایط ممکن نشان داده شدهاند، نه در بازار آرام. این برای ما که نوسانمان بالاست، ارزشمندتر است تا کتابی که مثالهایش از بازار خوابآلود گرفته شده.
- اثر بد: هر چیزی که دربارهٔ ابزارها، کارگزاریها، نرمافزار و ساختار بازار گفته، حدود هفده سال قدیمی است. آن بخشها را بهعنوان تاریخچه بخوانید، نه راهنما.
و یک تفاوت بزرگتر که کتاب نمیتوانست ببیند: اختیارهای با سررسید بسیار کوتاه و سهم بزرگ الگوریتمها در حجم معاملات، پدیدههای بعد از این کتاباند. لاول از دنیایی مینویسد که در آن سررسیدهای ماهانه قاعده بودند.
برای بازار ما این کهنگی کمتر آزاردهنده است، چون ساختار بازار ما هم به آن دنیا نزدیکتر است تا به بازار امروز آمریکا.
این کتاب در بازار ایران چقدر کار میکند
حالا حسابوکتاب. و این یکی از خوشخبرترین جدولهای این مجموعه است.
| بازی | وضعیت | نکتهٔ بومی |
|---|---|---|
| کال عمیقاً در سود | اجراشدنی، ولی گران | ارزش زمانی با نرخ 30 درصد حدود هفت برابر بازارهای کمنرخ؛ سررسید کوتاهتر انتخاب کنید |
| فروش اختیار فروش | کاملاً اجراشدنی | رایجترین بازی درآمدی بازار ما؛ فقط پول کامل را خودتان کنار بگذارید |
| اسپرد اعتباری | اجراشدنی با ریسک اجرا | سفارش ترکیبی نداریم؛ اول پای خرید را ببندید که سقف میسازد |
| کاوردکال | کاملاً اجراشدنی | در بورس کالا شکل متفاوتی دارد بهخاطر تحویل فیزیکی |
| اسپرد نسبتی (جایزه) | اجراشدنی، پرریسک | پای اضافه برهنه است و وجه تضمین واقعی میخواهد |
| فصل بازارگردان | کاملاً خواندنی | منطقش جهانی است؛ در تابلوی کمعمق ما حتی مهمتر |
| ابزار و کارگزار | منتقل نمیشود | هفده سال قدیمی و آمریکایی |
چرا این جدول از جدولهای قبلی سبزتر است؟ دلیلش ساده است: هر چهار بازی لاول دوپایه یا کمتر هستند. هیچکدام چهار پا ندارند، هیچکدام به بالهای کمعمق نیاز ندارند، و هیچکدام به سررسید دورِ بیمعامله وابسته نیستند.
و این دقیقاً همان چیزی است که کتابهای کاتالوگی را در بازار ما زمین میزند. کندور چهارپایه روی کاغذ زیباست و در تابلوی ما بسته نمیشود؛ اسپرد اعتباری دوپایه بسته میشود.
پس شاید بتوان گفت — و این حرف کمی غیرمنتظره است — باریک بودن این کتاب، آن را برای بازار ما مناسبتر کرده تا کتابهای جامعتر.
نقدها؛ کجا باید احتیاط کرد
حالا انصاف، و این کتاب چند جای واقعی برای نقد دارد:
- عنوان، وعدهٔ بیشتری از محتوا میدهد. به آن پرداختیم و تکرارش میکنیم چون مهم است.
- لحن کتاب به سمت فروش متمایل است و فروش را «پُراحتمال» معرفی میکند، بدون اینکه به همان اندازه روی اندازهٔ بازندهها تأکید کند. احتمال بالا با ارزش انتظاری مثبت یکی نیست.
- عمق ریاضی کم است. یونانیها تقریباً غایباند. اگر میخواهید بدانید چرا پریمیوم آن عدد است، این کتاب جوابتان را نمیدهد — ضرایب پوشش ریسک یونانی نقطهٔ شروع بهتری است.
- دربارهٔ اندازهٔ پوزیشن کمحرف است. میگوید ریسک را محدود کنید، ولی نمیگوید چند درصد سرمایه روی هر موقعیت.
- مثالها و ابزارها قدیمیاند. هفده سال در بازار مشتقه زمان کمی نیست.
- تنوع کم، هم مزیت است هم محدودیت. چهار بازی برای شروع عالی است و برای بازاری که رفتارش عوض میشود، شاید کافی نباشد.
و یک نقد ساختاریتر: کتاب فرض میکند شما میتوانید هر وقت خواستید از موقعیت خارج شوید. در تابلوی کمعمق، این فرض همیشه درست نیست — و همان چیزی است که اشتباهات رایج در معاملات اختیار معامله در صدر فهرستش گذاشته.
در برابر پنج کتاب قبلی
این قسمت ششم این مجموعه است، پس وقتش رسیده که کتابها را کنار هم بگذاریم — چون لاول عملاً دارد با بقیه بحث میکند.
کوهن شصت استراتژی را در شش نمایه میچیند تا بتوانید انتخاب کنید. اوربی بیش از چهل بازی را در قالبی یکسان میگذارد. مکمیلان هزار صفحه مینویسد. و لاول میگوید: هیچکدام از اینها را لازم ندارید؛ چهارتا بلد باشید.
چه کسی درست میگوید؟ هر دو، و این تناقض نیست:
- اگر تازه شروع کردهاید، لاول درست میگوید. تسلط بر چهار بازی، بهمراتب مفیدتر از آشنایی سطحی با شصتتاست.
- اگر چند سال معامله کردهاید، کاتالوگها درست میگویند. چون بازار حالتهایی دارد که چهار بازی جوابشان را نمیدهند، و شما باید بدانید چه چیزی روی میز هست.
و ناتنبرگ بیرون از این بحث میایستد، چون دربارهٔ انتخاب استراتژی حرف نمیزند؛ دربارهٔ موتوری حرف میزند که زیر همهٔ اینهاست.
و چون این ششمین قسمت است، بد نیست هر شش کتاب را در یک نگاه ببینید:
ستون آخر را نگاه کنید: لاول کمحجمترین کتاب این فهرست است و عمدی هم هست. باقی کتابها میخواهند چیزی را جا نیندازند؛ این یکی میخواهد چیزی را کنار بگذارد.
یک اضافه هم بعد از ضبط این قسمت به قفسه آمد: آپشن به زبان ساده، کتاب دوم گای کوهن. جای آن در جدول بالا درست بین دوآرته و لاول است — هشت استراتژی، و بیشترِ صفحههایش دربارهٔ اینکه اصلاً روی چه سهمی معامله کنید.
و یک اضافهٔ دیگر که درست نقطهٔ مقابل لاول میایستد: کتاب مایکل سینسر. لاول میگوید کاتالوگ را ببند و چهار بازی بلد باش؛ سینسر میگوید کاتالوگ را باز نگه دار ولی به ترتیب بخوان — از سطح یک تا سطح چهار. دو راه متفاوت برای مهار کردن همان سردرگمی.
ترتیب پیشنهادی ما برای کسی که هر شش را میخواهد بخواند: از لاول شروع کنید تا چهار بازیِ قابل اجرا داشته باشید، بعد سراغ کاتالوگها بروید تا بدانید چه چیز دیگری هست، و ناتنبرگ را وقتی بخوانید که سؤالتان از «کدام» به «چرا» تغییر کرده باشد.
جمعبندی
کتابی با عنوانی بلندپروازانه و محتوایی محافظهکارانه. و اگر عنوان را ندیده بگیرید، یکی از عملیترین کتابهای این قفسه برای بازار ماست — چون هر چهار بازیاش با دو پا یا کمتر بسته میشوند.
برای شما خوب است اگر: میخواهید از سبدی که دارید درآمد بگیرید، یا تازهکارید و از تعداد استراتژیها گیج شدهاید، یا میخواهید بفهمید آن طرف معاملهتان چه کسی ایستاده.
کافی نیست اگر: دنبال فهم قیمتگذاری هستید، یا سبد بزرگی دارید که به ساختارهای پیچیدهتر نیاز دارد.
و ده جملهای که از این یک ساعت میماند:
- چهار بازی بلد باشید، نه شصتتا. و سهتای آن چهارتا فروش است.
- خرید اختیارِ ارزانِ دوردست، «امید و ارزانی» است، نه تحلیل.
- احتمال با فروشنده است. ولی احتمال بالا با ارزش انتظاری مثبت یکی نیست.
- تنها راه درست خریدن، خریدِ عمیقاً در سود است — جانشین سهم، نه بلیت بختآزمایی.
- ارزش زمانیِ آن کال، اجارهٔ قیمت اعمال است. با نرخ 30 درصد، هفت برابر گرانتر از بازارهای کمنرخ.
- اختیار فروش را فقط روی سهمی بفروشید که واقعاً میخواهید بخرید، و پولش را کنار بگذارید.
- اسپرد اعتباری بدترین حالت را میخرد. بهایش نسبت سود به زیانِ نامتقارن است.
- کاوردکال ریسک نزولی را حذف نمیکند؛ به اندازهٔ پریمیوم کمش میکند.
- بازارگردان روی جهت شرط نمیبندد. اختلاف قیمت خرید و فروش، هزینهٔ شماست.
- باریک بودن یک کتاب، در بازار کمعمق میتواند مزیت باشد.
و اگر بخواهیم کل کتاب را در یک جمله فشرده کنیم: بهجای شرط بستن روی اتفاقهای کماحتمال، طرفی بایستید که آن شرطها را میفروشد — و سقف زیانتان را بخرید.
ادامهٔ این خلاصه را میتوانید بهصورت کامل در پادکست بشنوید. و یادآوری آن قاعدهای که هر چهار بازی این کتاب زیرش مینشینند: مثلث ناممکن در معاملات آپشن میگوید هیچ ساختاری همزمان کمریسک، پرسود و پرتکرار نیست. لاول کمریسک و پرتکرار را انتخاب کرده — و ضلع سوم را آگاهانه کنار گذاشته.