
روی جلد این کتاب، زیر اسم نویسنده، یک جملهٔ کوتاه نوشته شده که بیشتر از خود عنوان حرف دارد: «طبابت را رها کرد تا برای امرار معاش معامله کند».
جو دوآرته پزشک بود. حالا نویسندهٔ Options Trading For Dummies است — کتابی که در مجموعهٔ مشهور «فور دامیز» به اختیار معامله (آپشن) اختصاص دارد و امسال به ویرایش پنجم رسیده. و همین پیشینه توضیح میدهد چرا این کتاب با بقیهٔ کتابهای این قفسه فرق دارد: نویسندهاش از بیرونِ صنعت آمده، پس میداند یک تازهوارد دقیقاً کجا گیر میکند.
مهمترین تفاوت ساختاریاش هم همین است: در این کتاب، استراتژی تا بخش سوم اصلاً شروع نمیشود. دو بخش اول صرف چیزی میشود که کتابهای استراتژی از رویش میپرند — قرارداد چیست، کجا معامله میشود، بازار را چطور بخوانیم، چطور تمرین کنیم، و برنامهٔ معاملاتی را چطور بنویسیم. در این قسمت همین مسیر را میرویم و آخرش صادقانه میگوییم کدام بخشهایش در بورس تهران کار میکند و کدامها اصلاً برای بازار دیگری نوشته شدهاند.
پزشکی که معاملهگر شد
بیایید اول تکلیف نویسنده را روشن کنیم، چون در این یکی واقعاً مهم است.
جو دوآرته پزشک است — عنوان MD را هنوز کنار اسمش میگذارد — و در مقطعی طبابت را کنار گذاشت و تماموقت رفت سراغ بازار. مدتی مدیر سرمایه بود و ریاست شرکتی به نام River Willow Capital Management را بر عهده داشت. حالا سالهاست که مینویسد و برای خودش معامله میکند، و چند کتاب دیگر هم دربارهٔ قراردادهای آتی و زمانسنجی بازار دارد.
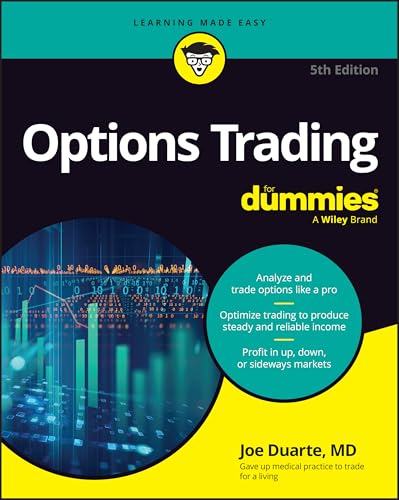
ویرایشی که الان روی پیشخوان است، ویرایش پنجم است: انتشارات وایلی در مجموعهٔ For Dummies، منتشرشده در دی ماه گذشته، 416 صفحه، پنج بخش و هجده فصل.
حالا چرا پیشینهٔ پزشکی مهم است؟ چون دوآرته از بیرونِ صنعت مالی آمده. کسی که از کف بورس بیرون آمده — مثل نویسندگان چند کتاب دیگر این قفسه — بدیهیاتی در ذهنش هست که یادش میرود توضیحشان بدهد. کسی که خودش یک بار از صفر شروع کرده، آن بدیهیات را هنوز یادش است.
البته این سکه روی دیگری هم دارد و در بخش نقدها به آن برمیگردیم: پیشینهٔ بیرونی یعنی عمق کمتر در جاهایی که ریاضیات لازم میشود.
و اگر دنبال نسخهٔ خود کتاب هستید، فایل ویرایش چهارمش در صفحهٔ کتاب Options Trading For Dummies در همین دانشنامه هست.
قالب «فور دامیز» و کاری که واقعاً میکند
اسم این مجموعه در فارسی بد جا افتاده. «دامیز» توهین نیست؛ قرارداد است — و قراردادش این است: فرض میکنیم شما هیچچیز نمیدانید، و فرض میکنیم وقت زیادی هم ندارید.
از دل همین دو فرض، چند تصمیم طراحی بیرون آمده که ارزش شناختن دارند:
- فصلها مستقلاند. کتاب صریح میگوید لازم نیست از اول بخوانید؛ میتوانید از هر فصلی شروع کنید. برای مرجع بودن عالی است، ولی هزینهاش تکرار است — مفاهیم پایه چند بار در فصلهای مختلف دوباره توضیح داده میشوند.
- آیکونها بهجای تأکید. در حاشیهٔ متن، نشانههایی برای «نکته»، «به یاد داشته باشید»، «هشدار» و «مطلب فنی» هست. آن آخری مهمتر از بقیه است: یعنی «این قسمت را میتوانی رد کنی و چیزی از دست نمیدهی».
- بخش پایانی «دهتاییها». فهرستهای دهموردی که کل کتاب را فشرده میکنند.
| نشانه | یعنی چه | چطور استفادهاش کنید |
|---|---|---|
| نکته | میانبری که از تجربه آمده | ارزشمندترینشان؛ اگر کموقتید، فقط همینها را بخوانید |
| به یاد داشته باشید | مفهومی که بعداً دوباره لازم میشود | علامت بزنید؛ معمولاً پیشنیاز فصلهای بعدی است |
| هشدار | جایی که میشود پول از دست داد | هیچکدامشان را رد نکنید |
| مطلب فنی | جزئیاتی که برای شروع لازم نیست | در خواندن اول رد کنید؛ صریحاً برای همین علامت خورده |
آن نشانهٔ آخر از بقیه مهمتر است و کمتر جدی گرفته میشود. کتاب دارد صریح به شما اجازه میدهد بخشی از خودش را نخوانید — و این در کتابی که میخواهد کسی را از صفر راه بیندازد، تصمیم درستی است. تازهواردی که روی یک پاراگراف فنی گیر میکند، معمولاً کل کتاب را زمین میگذارد.
و یک نکتهٔ صادقانه دربارهٔ این قالب: مستقل بودن فصلها یعنی هیچ استدلال طولانیای در کتاب ساخته نمیشود. هر فصل باید خودکفا باشد، پس نمیتواند روی زحمت فصل قبل بنا شود. این برای یادگیری مفاهیم ساده عالی است و برای مفاهیمی که ذاتاً لایهلایهاند — مثل نوسان ضمنی — محدودکننده.
پنج بخش، هجده فصل
نقشهٔ کتاب را ببینیم، چون ترتیبش خودش یک ادعاست.
| بخش | فصلها | چه چیزی تحویل میدهد |
|---|---|---|
| یک شروع کار | 1 تا 4 | ذهنیت، تعریف قرارداد، جایی که معامله میشود، و خواندن ریسک و پاداش با نمودار |
| دو ارزیابی بازار و صنعت | 5 تا 8 | خواندن فضای کلی بازار، تحلیل گروه، تمرین، و نوشتن برنامهٔ معاملاتی |
| سه آنچه هر معاملهگر باید بداند | 9 تا 13 | سبک اعمال، بیمهٔ سبد، افزایش سود و کاهش ریسک، ترکیبها، و آپشن روی صندوق |
| چهار استراتژیهای پیشرفته | 14 تا 16 | سود بدون نظر دربارهٔ جهت، نوسان و نمودار قیمت، و بازار ساید |
| پنج دهتاییها | 17 و 18 | ده استراتژی برتر، و ده بکن و نکن |
حالا به عددها دقت کنید. هشت فصل از هجده فصل — تقریباً نیمی از کتاب — پیش از اولین استراتژی میآید. این در کتابی که اسمش «آپشن تریدینگ» است، یک تصمیم عمدی و غیرمعمول است.
و وقتی به بخشهای استراتژی میرسید، حجمشان هم کمتر از چیزی است که انتظار دارید: بخش سوم پنج فصل و بخش چهارم فقط سه فصل. در مقایسه، کتابهای کاتالوگیِ این قفسه دهها استراتژی را جدا جدا باز میکنند.
پیام ضمنیاش روشن است: مشکل تازهوارد کمبود استراتژی نیست.
هدف کتاب یک کلمه است: درآمد
کتاب در همان فصل اول تکلیفش را روشن میکند و این صراحت کمنظیر است. میگوید هدف نهایی هر معاملهگری پول درآوردن است، ولی برای معاملهگر آپشن در دورهٔ پساکرونا، هدف اصلی درآمد است — و بعد جملهٔ عجیبی میآورد که در یک کتاب مالی کمتر میبینید: پولی برای پرداخت قبضها، خرید خواربار، و هزینههایی که بهخاطر تورم بالا رفتهاند.
این جمله را دو بار بخوانید، چون برای شنوندهٔ ایرانی آشناتر از آن است که برای مخاطب اصلی کتاب باشد.
و سهگانهٔ روی جلد هم همین را میگوید: تحلیل و معامله در سطح حرفهای، بهینهسازی معامله برای درآمد پایدار و قابل اتکا، و سود بردن در بازار صعودی، نزولی و ساید.
حالا چرا این قاببندی مهم است؟ چون هدف، ابزار را انتخاب میکند. اگر دنبال یک سود بزرگ باشید، سراغ خرید اختیار میروید. اگر دنبال درآمد منظم باشید، سراغ فروش. و دوآرته از همان صفحهٔ اول تکلیف را روشن کرده که این کتاب برای دستهٔ دوم نوشته شده.
یک هشدار هم لازم است که خودِ کتاب میدهد و ما هم تکرارش میکنیم: «درآمد پایدار» به معنی «بدون ریسک» نیست. فروش اختیار پریمیوم میآورد، ولی تعهد هم میآورد و تعهد یعنی وجه تضمین. هر جا کتاب از درآمد حرف میزند، شما ستون هزینه را هم در ذهن باز نگه دارید.
فصل اول دربارهٔ آپشن نیست، دربارهٔ ذهن شماست
عنوان اولین بخش فصل اول این است: «سیمکشی دوبارهٔ طرز فکرتان». یعنی پیش از هر تعریفی، کتاب میخواهد یک تغییر ذهنی ایجاد کند.
چه تغییری؟ سهتا، و هر سه در بازار ما هم به همان اندازه لازماند:
- آپشن را ابزار درآمد ببینید، نه بلیت بختآزمایی. تصویر پیشفرض بیشتر تازهواردها از آپشن، «با پول کم، سود چند برابری» است. کتاب میگوید این تصویر شما را به سمت خرید اختیارهای ارزان و دور میبرد، که بدترین شروع ممکن است.
- نوسان را دشمن ندانید. نوسان بالا یعنی پریمیوم بالا، و پریمیوم بالا برای فروشنده خبر خوبی است. این یکی برای بازار ما که نوسان ضمنیاش حوالی 70 درصد میچرخد، حرف بزرگی است.
- صبور باشید. کتاب صریح میگوید این تغییر ذهنی زمان میبرد و کتاب «بهآرامی» مغز شما را دوباره سیمکشی میکند.
و یک چیز که کتاب قبل از اولین معامله میخواهد: یک بازبینی پیش از پرواز. مثل خلبانی که قبل از بلند شدن فهرست وارسی را چک میکند. یعنی پیش از فشردن دکمهٔ خرید، چند سؤال ثابت را از خودتان بپرسید — سؤالهایی که در فصل برنامهٔ معاملاتی کامل میشوند.
اگر با خود مفهوم قرارداد تازه آشنا میشوید، اختیار معامله (آپشن) چیست؟ نقطهٔ شروع بومیتری است و بعد میتوانید با این کتاب ادامه بدهید. توصیههای مشابه برای تازهکارها هم در توصیه هایی برای معامله گران مبتدی آپشن جمع شده.
قرارداد، به زبان کسی که تازه رسیده
فصل دوم تعریفها را میگذارد و اینجا آن مزیت «نویسندهٔ بیرونی» خودش را نشان میدهد: دوآرته چیزهایی را توضیح میدهد که حرفهایها فرض میگیرند بدیهیاند.
مثلاً این سهتا:
- حقوق در برابر تعهدات. خریدار حق میخرد و فروشنده تعهد میفروشد. این عدم تقارن، ریشهٔ تقریباً همهٔ تفاوتهای بعدی است — از وجه تضمین گرفته تا شکل نمودار سود و زیان.
- قرارداد از هوا ساخته میشود. یکی از بخشهای فصل دقیقاً همین عنوان را دارد. برخلاف سهم که تعداد محدودی دارد، قرارداد اختیار وقتی دو نفر با هم معامله میکنند به وجود میآید و وقتی هر دو میبندند، از بین میرود. برای همین است که «موقعیت باز» یک عدد مستقل از حجم است.
- میشود چیزی را فروخت که ندارید. بخش دیگری با همین عنوان. برای کسی که از دنیای سهام میآید، این بزرگترین شوک مفهومی است.
مقایسهٔ آپشن با بقیهٔ اوراق هم همینجاست. و چیزی که کتاب خوب جا میاندازد این است که آپشن یک ابزار است نه یک دارایی: شما آپشن را برای نگهداری نمیخرید، برای انجام کاری میخرید.
پایههای بومی همین مفاهیم در کال آپشن چیست؟، قیمت اعمال، تاریخ سررسید و ارزش ذاتی و زمانی آمدهاند.
کجا معامله میشود و چه کسانی آن طرفاند
فصل سوم چیزی را توضیح میدهد که هیچکدام از کتابهای دیگر این قفسه جدی نمیگیرند: ساختوکار بازار.
چه چیزهایی؟ بورسهای اختیار، نحوهٔ اجرای سفارش، اینکه چه کسانی آن طرف معاملهٔ شما هستند، انواع سفارشی که مخصوص آپشناند، و قواعدی که باید بدانید. بعد سراغ هزینهها میرود — هزینههایی که مخصوص آپشن هستند و در معاملهٔ سهام وجود ندارند.
اینجا باید صادق باشیم: جزئیات این فصل آمریکایی است و مستقیماً به ما نمیخورد. نام بورسها، انواع سفارش، و قواعد اجرا در بورس تهران فرق میکند.
ولی دو چیز از این فصل برای ما کاملاً میماند.
اول، این سؤال که چه کسی آن طرف معاملهٔ شماست. دوآرته میگوید بخش بزرگی از نقدینگی بازار اختیار از بازارگردانها میآید، نه از معاملهگرانی مثل شما. و بازارگردان روی جهت شرط نمیبندد؛ از اختلاف قیمت خرید و فروش زندگی میکند. یعنی وقتی شما با قیمت بد وارد میشوید، لزوماً کسی «برنده» نشده — فقط هزینهٔ نقدشوندگی را پرداختهاید.
دوم، فهرست هزینههای پنهان. کارمزد فقط یکی از آنهاست. فاصلهٔ قیمت خرید و فروش، هزینهٔ اجرای چندپایه، و هزینهٔ اعمال هم هستند. در بازار ما اعداد واقعیاش در مالیات و کارمزد معاملات اختیار معامله و قواعد سفارش در انواع سفارش در تابلوی اختیار معامله آمده است.
ریسک و پاداش را با نمودار ببین، نه با جمله
فصل چهارم کوتاه است و یک مهارت یاد میدهد: خواندن نمودار ریسک.
روال کتاب پلهپله است و همین ترتیب ارزشمند است: اول نمودار سود و زیان سهم را میکشد — که خط سادهای است — بعد نمودار یک اختیار تنها، بعد ترکیب چند موقعیت روی هم، و آخرش میپرسد «بدترین حالت چیست؟».
آن سؤال آخر، جملهای است که در کل کتاب بیشترین تکرار را دارد.
دوآرته یک محاسبهٔ ساده را هم اینجا جا میاندازد که تازهکارها معمولاً اشتباه میکنند: نقطهٔ سربهسر برای خریدار، قیمت اعمال بهاضافهٔ پریمیوم است، نه قیمت اعمال. یعنی برای سود کردن، سهم باید بیشتر از چیزی که فکر میکنید حرکت کند.
با عدد ببینیم، چون تا عدد نبینید در ذهن نمینشیند. سهمی 10,000 ریال است. اختیار خرید با قیمت اعمال 10,500 را 600 ریال میخرید، روی قرارداد 1000 سهمی. یعنی 600,000 ریال دادید.
- سربهسر: 10,500 بهاضافهٔ 600 میشود 11,100 ریال. یعنی سهم باید 11 درصد بالا برود تا شما تازه سر به سر شوید.
- اگر سهم به 11,000 برسد — که رشد 10 درصدی خوبی است — شما هنوز در زیاناید. ارزش ذاتی 500 ریال است و 600 داده بودید.
- اگر سهم به 12,000 برسد: ارزش ذاتی 1,500، منهای 600 پریمیوم، میشود 900 ریال سود به ازای هر سهم. یعنی 150 درصد بازده روی پولی که دادید.
- اگر سهم زیر 10,500 بماند: کل 600,000 ریال از بین میرود. نه بخشی از آن — همهاش.
این چهار خط، تمام چیزی است که فصل چهارم میخواهد جا بیندازد. اهرم در جهت درست شگفتانگیز است و در جهت غلط، کامل. و آن نقطهٔ میانی — جایی که سهم بالا رفت ولی نه بهاندازهٔ کافی — همانجایی است که بیشتر تازهکارها گیر میکنند، چون انتظارش را ندارند.
و یک تذکر که این فصل نمیدهد ولی در بازار ما لازم است: نمودار سود و زیانی که میکشید مال روز سررسید است. تا قبل از آن، موقعیت شما روی منحنی دیگری حرکت میکند — موضوعی که در نمودار قبل از سررسید باز شده. کسی که این دو را یکی بگیرد، هر بار زودتر از موعد ناامید میشود.
اهرم هم همینجا معنی پیدا میکند: همان چیزی که آپشن را جذاب میکند، همان چیزی است که سریع تمامش میکند. محاسبهاش در اهرم در اختیار معامله و مقایسهٔ مستقیمش با خرید سهم در اختیار خرید بخرم یا خود سهم؟.
بخش دومی که هیچ کتاب دیگری در این قفسه ندارد
حالا میرسیم به چیزی که این کتاب را واقعاً متمایز میکند.
بعد از چهار فصل مقدماتی، شما انتظار دارید استراتژیها شروع شوند. نمیشوند. چهار فصل دیگر میآید که هیچکدامشان دربارهٔ آپشن نیستند — دربارهٔ آمادگی هستند.
ترتیب این چهار قدم تصادفی نیست و منطقش از بالا به پایین است: اول فضای کل بازار، بعد گروه، بعد تمرین، بعد قاعده.
چرا این ترتیب مهم است؟ چون خطای رایج تازهکارها دقیقاً برعکس آن است. آدم معمولاً از یک نماد شروع میکند («شنیدم فلان سهم خوب است»)، بعد دنبال استراتژی میگردد، و هیچوقت به این نمیرسد که کل بازار در چه وضعی است.
دوآرته میگوید این ترتیب معکوس، شما را در بدترین لحظه وارد بهترین استراتژی میکند.
و یک نکتهٔ مهم دربارهٔ کاربرد این بخش در بازار ما: برخلاف بخش سوم کتاب که پر از جزئیات آمریکایی است، این چهار فصل تقریباً کامل قابل انتقالاند. ابزارها فرق میکنند، روش نه.
چهار دماسنج فصل پنجم
فصل پنجم عنوان جالبی دارد: «نگاهی به درون بازارِ تحت کنترل الگوریتم». حرفش این است که بخش بزرگی از حجم معاملات امروز دست ماشینهاست، و معاملهگر خرد باید بداند در چه فضایی بازی میکند.
ابزار دوآرته برای این کار چهار سنجه است:
یکییکی ببینیمشان، چون سهتایشان در تابلوی خودمان هم خوانده میشوند:
- خط صعود و نزول. شمارش اینکه چند نماد امروز بالا رفتند و چند نماد پایین آمدند. اگر شاخص بالا برود ولی تعداد نمادهای مثبت کم باشد، رشد «کمعمق» است. این سنجه را با دادهٔ هر بازاری میشود ساخت.
- نسبت پوت به کال. حجم معاملهٔ اختیار فروش تقسیم بر اختیار خرید. عدد بالا یعنی ترس، عدد پایین یعنی طمع. در بازار ما هم قابل محاسبه است.
- نوسان بهعنوان معیار ترس. کتاب نوسان ضمنی را «دماسنج ترس» مینامد. نسخهٔ بازار ما در نمودار VIX ایران است و مفهوم جهانیاش در شاخص VIX چیست؟.
- نظرسنجی احساسات. این یکی را نداریم. در آمریکا انجمن سرمایهگذاران خرد هر هفته نظرسنجی میکند که چند درصد خوشبیناند. معادل رسمیاش در بازار ما وجود ندارد.
ولی دانستن نام این سنجهها کافی نیست؛ باید بدانید وقتی به حد افراط میرسند چه معنایی دارند. خلاصهاش این است:
| سنجه | وقتی بالاست | وقتی پایین است |
|---|---|---|
| وسعت بازار | رشد فراگیر است و به یک گروه وابسته نیست | رشد کمعمق؛ شاخص بالا میرود ولی بیشتر نمادها نه |
| نسبت پوت به کال | ترس زیاد؛ تاریخاً نزدیک کفهای بازار دیده میشود | خوشبینی زیاد؛ معمولاً نزدیک سقفها |
| نوسان ضمنی | پریمیوم گران؛ فروشندگی جذابتر میشود | پریمیوم ارزان؛ خریداری و بیمه جذابتر |
| نظرسنجی احساسات | خوشبینی جمعی؛ علامت احتیاط | بدبینی جمعی؛ علامت فرصت |
دو تا از این چهار ردیف را دوباره بخوانید: نسبت پوت به کال و نظرسنجی احساسات، هر دو خلاف جهت جمعیت خوانده میشوند. یعنی وقتی همه ترسیدهاند، نشانهٔ کف است نه ادامهٔ سقوط. این همان چیزی است که اجرا کردنش از فهمیدنش سختتر است.
و اصل مشترک هر چهارتا، یک ایدهٔ ساده است: وقتی همه ترسیدهاند، پریمیوم گران است؛ وقتی همه خوشبیناند، ارزان. و شما معمولاً میخواهید طرف مقابلِ جمعیت بایستید.
یک انصاف هم لازم است: این سنجهها زمانبندی دقیق نمیدهند. میگویند فضا گرم است یا سرد، نه اینکه فردا چه میشود. کتاب خودش هم همین را میگوید و ادعای بیشتری ندارد.
تحلیل صنعت؛ قبل از نماد، گروه
فصل ششم یک لایه پایینتر میآید: از کل بازار به گروه.
استدلالش ساده و درست است — بخش بزرگی از حرکت یک سهم، حرکت گروهش است. پس اگر گروه در سراشیبی باشد، بهترین نماد آن گروه هم معمولاً بالا نمیرود.
دوآرته هر دو نوع تحلیل را به کار میبرد: بنیادی برای اینکه بفهمد چرا یک گروه جذاب است، و تکنیکال برای اینکه بفهمد کِی. ابزارهایی که نام میبرد هم ابزارهای استانداردند — میانگین متحرک، باندهای بولینگر، و شاخصهای حجم و جریان پول.
دو نکته که برای بازار ما ارزش دارند:
- این فصل کاملاً قابل انتقال است. تحلیل گروه در بورس تهران هم کار میکند و اتفاقاً بهخاطر همبستگی بالای نمادهای همصنعت، شاید بیشتر هم کار کند.
- ولی دامنهٔ انتخاب ما محدودتر است. در آمریکا روی صدها صنعت ابزار اختیار هست. در بازار ما تعداد نمادهای دارای اختیار فعال بهمراتب کمتر است، پس «انتخاب بهترین گروه» عملاً یعنی انتخاب از میان چند گروه محدود.
نتیجهٔ عملیاش این است: در بازار ما ترتیب «گروه، بعد نماد» گاهی به «کدامیک از نمادهای دارای اختیار، گروهش بهتر است» تبدیل میشود. همان روش، با دامنهٔ کوچکتر.
تمرین پیش از ضربه
فصل هفتم عنوان ورزشی دارد: «تمرین کن، قبل از اینکه ضربه بزنی». و حرفش کوتاه است — پیش از پول واقعی، روی کاغذ معامله کنید.
این توصیهای است که همه میشنوند و کمتر کسی انجام میدهد. دوآرته چند دلیل میآورد که چرا این مرحله قابل حذف نیست:
- شما باید با سازوکار آشنا شوید، نه فقط با مفهوم. ثبت سفارش، دیدن وجه تضمین بلوکهشده، بستن موقعیت — اینها مهارتهای حرکتیاند، نه دانشی.
- باید ببینید موقعیتتان در روزهای میانی چه شکلی است، نه فقط در سررسید.
- و باید بفهمید خودتان در برابر یک موقعیت قرمز چه میکنید. این را هیچ کتابی به شما نمیگوید.
یک هشدار هم میدهد که مهم است: معاملهٔ کاغذی یک تفاوت بزرگ با واقعیت دارد — در آن نمیترسید. پس نتایج کاغذی را بهعنوان سقف تواناییتان ببینید، نه کف آن.
در بازار ما دو ابزار این مرحله را پوشش میدهند: بکتست استراتژی اختیار معامله برای سنجیدن ایده روی گذشته، و ژورنال معاملاتی برای ثبت و نمره دادن به اجرای خودتان. آنچه دقیقاً باید بنویسید هم در ژورنال نویسی معاملات اختیار آمده.
برنامهٔ معاملاتی؛ کاربردیترین فصل کتاب
اگر قرار باشد از کل این چهارصد و شانزده صفحه فقط یک فصل را بخوانید، فصل هشتم است. عنوانش هم بیتعارف است: «طراحی یک برنامهٔ معاملاتی کشنده».
و یک جزئیات کوچک در این فصل هست که بیشتر از بقیهاش به ذهن میچسبد: دوآرته میگوید دو حساب داشته باشید. یکی حساب خرج زندگی، یکی حساب معامله. پولی که برای قبض و خواربار لازم دارید، نباید در حسابی باشد که از آن معامله میکنید.
دلیلش روانشناختی است، نه حسابداری: وقتی پول معامله و پول زندگی یکی باشد، هر موقعیت قرمز تبدیل میشود به تهدیدِ زندگی روزمره — و آدمی که میترسد، تصمیم درست نمیگیرد.
باقی اجزای برنامه هم همان چیزهاییاند که انتظار دارید، ولی نکته این است که کتاب میخواهد نوشته شوند:
- چه چیزی را معامله میکنم؟ فهرست نمادها یا گروههایی که دنبالشان میکنید، نه هر چیزی که آن روز خبرساز شد.
- با چه حجمی؟ قاعدهٔ اندازهٔ موقعیت، از قبل و بهصورت درصدی از سرمایه.
- کِی وارد میشوم؟ شرط ورود، طوری که کس دیگری هم بتواند از رویش تصمیم بگیرد.
- کِی خارج میشوم؟ هم در سود، هم در زیان، هم وقتی نظرم عوض شد.
- هزینههایم چقدر است؟ کتاب حتی هزینهٔ ابزار تحلیل را هم جزو هزینههای کسبوکار میشمارد.
| بند | چه چیزی بنویسید | در بازار ما |
|---|---|---|
| دامنه | فهرست مشخص نمادها یا گروههایی که دنبال میکنید | دامنه خودبهخود کوچک است؛ فقط نمادهایی که زنجیرهٔ فعال و نقدشونده دارند |
| حجم | درصد ثابتی از سرمایه، تصمیمگرفته پیش از دیدن فرصت | وجه تضمین را هم حساب کنید، نه فقط پریمیوم؛ در روز پرنوسان بالا میرود |
| ورود | شرطی که کس دیگری هم بتواند از رویش تصمیم بگیرد | شرط نقدشوندگی را هم به شرط ورود اضافه کنید |
| خروج | سه حالت جدا: در سود، در زیان، و وقتی نظرتان عوض شد | در قرارداد کمعمق، خروج همیشه ممکن نیست؛ برنامهٔ خروج باید زودتر فعال شود |
| هزینه | کارمزد، ابزار، و هر چیزی که از سود کم میکند | کارمزد معامله و کارمزد اعمال دو نرخ متفاوتاند |
و اصل حاکم بر همهاش: برنامه را وقتی بنویسید که هیچ موقعیت بازی ندارید. تصمیمی که وسط یک معاملهٔ قرمز گرفته میشود، تصمیم نیست — واکنش است.
برای سنجیدن اینکه برنامهتان جواب میدهد یا نه هم به عدد نیاز دارید، نه به حس؛ شاخص های عملکرد معامله گر همان چند عددی است که این کار را میکنند.
سبک اعمال، و قراردادی که تعدیل میشود
بخش سوم بالاخره وارد جزئیات خود قرارداد میشود، و فصل نهم دو چیز را باز میکند که هر دو در بازار ما معنی خاص خودشان را دارند.
اول، سبک اعمال. کتاب تفاوت آمریکایی و اروپایی را کامل توضیح میدهد — و چون بازار مرجعش آمریکاست، صفحههای زیادی صرف اعمال زودهنگام و تخصیص غیرمنتظره میکند.
در بورس تهران قراردادها اروپاییاند و فقط در سررسید اعمال میشوند. پس این نگرانی برای ما وجود ندارد و آن صفحهها را میتوانید سریع رد کنید. تعریف دقیقش در سبک اعمال در قراردادهای آپشن و سازوکار تخصیص در فرایند تخصیص آمده.
دوم، قراردادهای تعدیلشده. این یکی برعکس است — در بازار ما بیشتر اهمیت دارد تا در آمریکا.
ماجرا این است: وقتی روی نماد پایه اتفاقی میافتد — افزایش سرمایه، تقسیم سهم، ادغام، یا سود نقدی — قرارداد اختیار باید تعدیل شود تا ارزشش حفظ شود. کتاب هشدار میدهد که قرارداد تعدیلشده را باید تشخیص بدهید، چون اعدادش دیگر گرد نیستند و محاسبات سرانگشتیتان خراب میشود.
در بورس تهران این اتفاق مرتب میافتد. اندازهٔ استاندارد قرارداد 1000 سهم است، ولی بعد از مجمع به عددهایی مثل 1379 یا 1422 میرسد و قیمت اعمال هم جابهجا میشود. هر محاسبهای که با فرض 1000 انجام شود، از آن لحظه غلط است.
بیمهٔ سبد با آپشن
فصل دهم چیزی را توضیح میدهد که احتمالاً اولین کاربرد واقعی آپشن برای بیشتر خوانندههاست: محافظت از چیزی که دارید.
سه ابزار اصلیاش:
- خرید اختیار فروش روی سهمی که دارید. سادهترین بیمه. سهم بالا برود سود میکنید و فقط پریمیوم را دادهاید؛ سهم بیفتد، از قیمت اعمال به پایین متوقف میشوید. شرحش در اختیار فروش به عنوان استراتژی پوشش ریسک.
- کالر. پوت میخرید و کال میفروشید تا پول بیمه را دربیاورید. بیمه تقریباً مجانی میشود، به قیمت بستن سقف سود — استراتژی کولار.
- کاوردکال بهعنوان بالش. پوشش کاملی نیست، ولی به اندازهٔ پریمیوم، حاشیهٔ ایمنی میدهد — استراتژی کاورد کال.
و سؤالی که دوآرته میپرسد و معمولاً پرسیده نمیشود: هزینهٔ این بیمه در طول سال چقدر است؟ اگر برای هر سررسید درصدی بدهید، در یک سال چند برابرش از بازدهتان کم شده. نتیجهاش این است که بیمهٔ دائمی گران است و بیمهٔ موقت — در لحظهٔ درست — منطقی.
و «لحظهٔ درست» کِی است؟ وقتی نوسان ضمنی پایین است، یعنی بیمه ارزان است. اشتباه رایج دقیقاً برعکس است: مردم وقتی میترسند پوت میخرند، و آن دقیقاً گرانترین لحظهٔ سال است. مفهوم کامل پوشش ریسک در پوشش ریسک یا هجینگ.
سود بیشتر، ریسک کمتر؛ خانوادهٔ درآمدی
فصل یازدهم عنوانی دارد که کمی وعدهآمیز است — «افزایش پتانسیل سود و کاهش ریسک» — ولی محتوایش سرراست است: فروش اختیار برای گرفتن پریمیوم.
دو ساختار محور این فصلاند و هر دو در بازار ما رایجاند:
- کاوردکال: سهم دارید و اختیار خریدش را میفروشید. از سهمی که دارید اجاره میگیرید، به قیمت بستن سقف سود.
- فروش اختیار فروش با پشتوانهٔ نقد: پول خرید سهم را کنار میگذارید و اختیار فروشش را میفروشید. اگر اعمال شد، سهم را ارزانتر خریدهاید؛ اگر نشد، پریمیوم مال شماست — استراتژی نیکد پوت.
یک مقایسهٔ عددی بین این دو، چیزی را روشن میکند که خیلیها دیر میفهمند. سهم 10,000 ریال است.
- مسیر کاوردکال: 1000 سهم را 10,000,000 ریال میخرید و اختیار خرید 11,000 را 700 ریال میفروشید. 700,000 ریال گرفتید و سرمایهٔ درگیرتان 9,300,000 است.
- مسیر فروش پوت: اختیار فروش 10,000 را 650 ریال میفروشید و 10,000,000 ریال نقد کنار میگذارید. 650,000 ریال گرفتید.
حالا سه سناریو را کنار هم بگذارید. اگر سهم بالای 11,000 برود، کاوردکال 1,700,000 میدهد و فروش پوت فقط 650,000. اگر سهم همانجا بماند، کاوردکال 700,000 و فروش پوت 650,000 — تقریباً برابر. و اگر سهم به 8,000 بیفتد، هر دو زیان میدهند و اندازهٔ زیانشان هم تقریباً یکی است.
نتیجه: در بازار صعودی کاوردکال بهتر است، در بازار راکد تقریباً برابرند، و در بازار نزولی هر دو به یک اندازه درد دارند. تفاوت واقعیشان جای دیگری است — در فروش پوت شما هنوز سهم را نخریدهاید، پس انعطاف نقدی بیشتری دارید.
و همان قاعدهٔ طلایی که در هر کتاب درآمدی تکرار میشود و اینجا هم هست: فقط روی سهمی بنویسید که حاضرید داشته باشیدش. پریمیوم دلیل کافی برای نگه داشتن یا خریدن یک سهم بد نیست.
دوآرته یک نکتهٔ عملی هم اضافه میکند که کم گفته میشود: این استراتژیها را باید مثل یک کسبوکار تکرارشونده دید، نه مثل یک معامله. یعنی موفقیتشان را با میانگین چند ماه بسنجید، نه با نتیجهٔ یک سررسید. ماهی که سهم از دستتان رفت، شکست نیست؛ یک نمونه از یک توزیع است.
و اگر موقعیت قرمز شد؟ دو راه دارید: رول کردن به سررسید یا قیمت اعمال دیگر، یا بستن زودتر از موعد. کتاب هر دو را توضیح میدهد و همان هشدار همیشگی را میدهد — رول باید یک تصمیم تازه باشد، نه فرار از پذیرش زیان.
ترکیبها؛ اسپرد و پیچ و خمهایش
فصل دوازدهم عنوان بامزهای دارد: «استراتژیهای ترکیبی: اسپردها و سایر پیچ و خمها». و این اولین جایی است که کتاب وارد چندپایه میشود.
پوشش این فصل نسبت به کتابهای کاتالوگیِ این قفسه بهمراتب سبکتر است — چند خانوادهٔ اصلی، نه شصت ساختار. و این انتخاب درستی است برای مخاطبِ کتاب.
منطق مشترکی که جا میاندازد این است: وقتی یک پا میخرید و پای دیگری میفروشید، بخشی از حساسیتهای ناخواسته حذف میشود. خرید تکپا یعنی همزمان روی جهت، اندازه، زمان و نوسان شرط بستن. اسپرد یعنی خاموش کردن آنهایی که رویشان نظری ندارید.
و هزینهاش را هم صادقانه میگوید: هر پای اضافه یعنی یک کارمزد اضافه و یک بار دیگر عبور از فاصلهٔ قیمت خرید و فروش.
در بازار ما یک هزینهٔ سوم هم اضافه میشود که در کتاب نیست: سفارش ترکیبی نداریم. یعنی اسپرد دوپایه دو سفارش جداست و بین اجرای اولی و دومی، قیمت میتواند برود. هرچه پاها بیشتر، این ریسک بزرگتر. قبل از طراحی هر ساختار چندپایه، حجم معاملات هر پا را جدا نگاه کنید، نه فقط قیمتشان را.
آپشن روی صندوق و چند ترفند دیگر
فصل سیزدهم سراغ صندوقهای قابل معامله میرود و این بخشی است که در نسخههای اخیر کتاب پررنگتر شده.
استدلالش این است: اختیار روی یک صندوق شاخصی، به شما اجازه میدهد روی کل بازار یا کل یک صنعت موقعیت بگیرید، بدون اینکه ریسک تکسهم را قبول کنید. و چون صندوق سبدی از سهام است، نوسانش معمولاً کمتر از تکنماد است — یعنی پریمیوم ارزانتر و رفتار قابل پیشبینیتر.
در بازار ما این در دسترس است و کم استفاده میشود. صندوقهای قابل معامله وجود دارند و روی بعضیهایشان زنجیرهٔ اختیار فعال است — از جمله صندوقهای طلا و کالایی که سازوکارشان با سهام فرق میکند. مبانیاش در صندوق قابل معامله در بورس (ETF) چیست آمده.
یک تفاوت مهم هم هست که باید بدانید: اندازهٔ قرارداد روی صندوقها همیشه 1000 نیست. در بورس کالا مثلاً گواهی سپردهٔ شمش طلا اندازهٔ یک دارد و بعضی صندوقهای کالایی اندازهٔ ده. یعنی عددی که در ذهنتان برای سهام گذاشتهاید، اینجا کار نمیکند و باید از خود ردیف قرارداد خوانده شود.
پول درآوردن بدون نگرانی از جهت بازار
بخش چهارم با فصلی شروع میشود که عنوانش وعدهٔ بزرگی میدهد: «پول درآوردن بدون نگرانی از جهت بازار».
منظورش استراتژیهای خنثی نسبت به جهت است — ساختارهایی که بهجای شرط بستن روی بالا یا پایین رفتن، روی اندازهٔ حرکت یا روی گذشت زمان شرط میبندند.
و منطقشان را ساده توضیح میدهد: در بازاری که بخش بزرگی از حجمش دست الگوریتمهاست و جهت کوتاهمدت عملاً غیرقابل پیشبینی است، شرط نبستن روی جهت خودش یک مزیت است.
ولی یک تصحیح لازم است که کتاب هم میدهد و باید پررنگش کرد: «بدون نگرانی از جهت» یعنی نگرانی شما جای دیگری رفته، نه اینکه از بین رفته. ساختار خنثی نسبت به جهت، بهشدت به نوسان و زمان حساس است. شما جهت را با نوسان عوض کردهاید.
و نکتهای که در بازار ما جدیتر است: این ساختارها معمولاً چندپایهاند و به دو یا چند قرارداد با نقدشوندگی قابل قبول نیاز دارند. اسپرد تقویمی نمونهٔ خوبی است — روی کاغذ زیبا، و در تابلویی که سررسید دورش روزها معامله نمیشود، سخت.
یادآوری آن قاعدهٔ کلی هم بد نیست: مثلث ناممکن در معاملات آپشن میگوید هیچ ساختاری همزمان کمریسک، پرسود و پرتکرار نیست. هر وعدهای که هر سه را با هم بدهد، یک ضلعش را پنهان کرده.
بازار ساید؛ فصلی که کم نوشته شده
فصل شانزدهم به موضوعی میپردازد که کتابهای آپشن معمولاً در یک پاراگراف ردش میکنند: بازاری که هیچجا نمیرود.
و اینکه یک فصل کامل به آن اختصاص داده شده، هوشمندانه است — چون بازار بیشترِ وقتش را در همین حالت میگذراند، نه در روند.
حرف اصلی فصل این است که بازار ساید برای سهامدار بدترین حالت است و برای فروشندهٔ اختیار بهترین. سهامدار در بازار راکد هیچ نمیگیرد؛ فروشندهٔ اختیار هر سررسید پریمیوم میگیرد. همان بازاری که یکی را کلافه میکند، دیگری را تأمین میکند.
ساختارهایی که معرفی میکند همان خانوادهٔ آشنا هستند — فروش اختیار، ساختارهای اعتباری، و ترکیبهایی که ناحیهٔ سودشان یک محدوده است نه یک نقطه.
و یک هشدار که باید برای بازار خودمان دوبرابرش کرد: «ساید» را باید نسبت به نوسان همان بازار تعریف کرد. بازاری که نوسان ضمنیاش 70 درصد است، «راکد»ش با بازاری که نوسانش 15 درصد است یکی نیست. ساختاری که ناحیهٔ امنش 5 درصد پهنا دارد، در تابلوی ما تقریباً همیشه از ناحیه بیرون میزند — هرچقدر هم پریمیومش وسوسهانگیز باشد. تعریف و دامنهٔ تاریخی نوسان بازار ما در نوسان ضمنی چیست؟ و نمودار VIX ایران.
بخش «دهتاییها»
هر کتاب «فور دامیز» با همین بخش تمام میشود و این یکی دو فصل دارد: ده استراتژی برتر و ده بکن و نکن.
فصل هفدهم عملاً فشردهٔ کل بخشهای سوم و چهارم است — هر استراتژی در چند خط، با شرایطی که برایش ساخته شده. اگر وقت ندارید، همین فصل نقشهٔ سریع کتاب است.
فصل هجدهم اما ارزش بیشتری دارد، چون چیزی را میگوید که در متن اصلی پخش شده بود. جنس «نکن»هایش همانهایی است که در تابلوی ما هم هر روز دیده میشود:
- بدون برنامهٔ خروج وارد نشو.
- بعد از یک زیان، حجم را بزرگ نکن تا جبران شود.
- در قراردادی که معامله ندارد، وارد نشو.
- برای گرفتن آخرین ریالِ یک موقعیت، ریسک باز نگهداشتنش را نپذیر.
- و آنکه خودِ کتاب در فهرستش دارد: فلج تحلیلی — آنقدر تحلیل نکن که هیچوقت تصمیم نگیری.
و سمت «بکن»ها هم همانقدر ساده است، و اتفاقاً خلاصهٔ کل کتاب:
- پیش از معامله، فضای کل بازار را نگاه کن.
- برنامهات را بنویس و به آن پایبند بمان.
- با حجم کوچک شروع کن، آنقدر کوچک که نتیجهاش آزارت ندهد.
- روی کاغذ تمرین کن، پیش از پول واقعی.
- بدترین حالت هر موقعیت را پیش از باز کردنش بدان.
اگر این پنج جمله را کنار هم بگذارید، میبینید هیچکدامشان دربارهٔ استراتژی نیستند. همه دربارهٔ فراینداند — و این دقیقاً همان چیزی است که نیمهٔ اول کتاب صرفش شده بود.
آن مورد «فلج تحلیلی» در فهرستهای اشتباهات کمتر دیده میشود و جالب است که دوآرته آن را در کنار بقیه گذاشته: بیش از حد آماده شدن هم یک خطاست. از کسی که نصف کتابش دربارهٔ آمادگی است، این یک تعادل صادقانه است.
فهرست بومیتر همین خطاها در اشتباهات رایج در معاملات اختیار معامله آمده است.
این کتاب در بازار ایران چقدر کار میکند
حالا حسابوکتاب. این کتاب بیشتر از بقیهٔ کتابهای این قفسه به «سازوکار» میپردازد، و سازوکار دقیقاً همان چیزی است که از بازاری به بازار دیگر منتقل نمیشود. پس تفکیک اینجا مهمتر از همیشه است.
| بخش | وضعیت | توضیح |
|---|---|---|
| ذهنیت و تعریف قرارداد (1، 2) | کاملاً برقرار | فقط اندازهٔ قرارداد 1000 سهم است نه 100 |
| بورسها و انواع سفارش (3) | منتقل نمیشود | نام بورسها و قواعد اجرا آمریکایی است؛ فقط منطق هزینهها و نقش بازارگردان بماند |
| نمودار ریسک و پاداش (4) | کاملاً برقرار | مهارتی است، نه محلی |
| خواندن بازار و صنعت (5، 6) | برقرار، با دامنهٔ کوچکتر | سه سنجه از چهار سنجه را داریم؛ تعداد گروههای دارای اختیار محدودتر است |
| تمرین و برنامهٔ معاملاتی (7، 8) | کاملاً برقرار و پرارزش | بهترین بخش کتاب برای ما؛ هیچ وابستگی محلی ندارد |
| سبک اعمال و تخصیص (9) | نیمی غیرفعال | قراردادهای ما اروپاییاند؛ ولی بحث قرارداد تعدیلشده برای ما مهمتر است |
| بیمهٔ سبد و درآمد (10، 11) | کاملاً برقرار | کاوردکال و فروش پوت در بازار ما رایجاند |
| ترکیبها (12) | برقرار با ریسک اجرا | سفارش ترکیبی نداریم؛ هر پا یک سفارش جداست |
| آپشن روی صندوق (13) | برقرار و کماستفاده | اندازهٔ قرارداد صندوقها متفاوت است و باید از ردیف خوانده شود |
| خنثی نسبت به جهت و بازار ساید (14 تا 16) | مشروط | به نقدشوندگی چند قرارداد همزمان نیاز دارد که همیشه نیست |
جمعبندی این جدول یک جملهٔ ساده است: هرچه کتاب به «چطور فکر کنم» نزدیکتر است، بیشتر به درد ما میخورد؛ هرچه به «کجا کلیک کنم» نزدیکتر است، کمتر.
و یک تفاوت بزرگ که در هیچ فصلی نیست ولی روی کل کتاب سایه میاندازد: دوآرته از بازاری مینویسد که نوسان ضمنیاش معمولاً زیر 25 درصد است. شاخص نوسان ضمنی بازار ما در یک سال اخیر بین 40 تا 183 درصد رفتوآمد کرده، با میانگینی حوالی 70. پس هر جا کتاب میگوید «نوسان بالاست، بفروش» یا «نوسان پایین است، بخر»، شما باید آن را با تاریخ خودمان بسنجید نه با مقیاس کتاب.
نقدها؛ کجا کتاب کم میآورد
این کتاب کاری را که وعده میدهد خوب انجام میدهد. ولی وعدهاش محدود است و بهتر است از اول بدانید کجا متوقف میشود:
- عمق ریاضی کم است. یونانیها معرفی میشوند ولی باز نمیشوند. اگر میخواهید بفهمید پریمیوم از کجا میآید، این کتاب جوابتان را نمیدهد.
- تعداد استراتژیها محدود است. در مقایسه با کتابهای کاتالوگی، اینجا فقط خانوادههای اصلی هستند.
- تکرار زیاد دارد. هزینهٔ مستقل بودن فصلهاست: مفاهیم پایه چند بار توضیح داده میشوند.
- بخش قابل توجهی آمریکایی است. بورسها، انواع سفارش، حسابها، و ساختار بازار.
- فصلهای تحلیل تکنیکال سطحیاند. چند اندیکاتور معرفی میشوند بدون اینکه اعتبارسنجی شوند.
- لحن «درآمد پایدار» گاهی خوشبینانه است. فروش اختیار درآمد میدهد و تعهد هم میدهد؛ کتاب اولی را بیشتر از دومی برجسته میکند.
و یک نکتهٔ منصفانه در دفاع از کتاب: هیچکدام از اینها «ایراد» به معنی دقیق کلمه نیستند. کتابی که برای تازهوارد نوشته شده، اگر عمیقتر میشد، دیگر برای تازهوارد نبود. محدودیتهای این کتاب، همان تصمیمهایی هستند که ممکنش کردهاند.
برای چه کسی است، و جمعبندی
بیایید روشن بگوییم این کتاب برای چه کسی نوشته شده و برای چه کسی نه.
برای شما خوب است اگر: تازه با آپشن آشنا شدهاید و نمیدانید از کجا شروع کنید. یا چند بار معامله کردهاید و حس میکنید بدون برنامه کار میکنید. یا سهامدارید و میخواهید از سبدتان درآمد بگیرید بدون اینکه وارد دنیای پیچیدهٔ چندپایه شوید.
برای شما کافی نیست اگر: دنبال فهرست کامل استراتژیها هستید، یا میخواهید موتور قیمتگذاری را بفهمید. برای اولی کتاب گای کوهن و آپشن پلی بوک، و برای دومی کتاب ناتنبرگ ساخته شدهاند. و اگر موقعیت باز دارید و دنبال قواعد ادارهٔ آن میگردید، کتاب مکمیلان.
و دو کتاب دیگر همین قفسه که از جنس همین کتاباند و بعد از این قسمت به مجموعه اضافه شدند: آپشن به زبان ساده هم مثل این یکی نیمی از حجمش را پیش از اولین استراتژی میگذارد، با این تفاوت که از پایین به بالا میآید — صورت مالی و نمودار همان یک نماد، نه فضای کل بازار. و کتاب لی لاول از آن طرف میآید: کاتالوگ را میبندد و میگوید چهار بازی کافی است.
و یک کتاب مقدماتی سوم هم هست که ترتیب کاملاً متفاوتی انتخاب کرده: کتاب مایکل سینسر مطالبش را نه به ترتیب سختی میچیند و نه به ترتیب تحلیل، بلکه به ترتیبِ سطح مجوزی که کارگزار باز میکند. اگر دوآرته میپرسد «کِی وارد شوم؟»، سینسر میپرسد «امروز اصلاً اجازهٔ چه کاری را دارم؟»
نقشهٔ خواندن: اگر واقعاً تازهکارید، از فصل 1 تا 4 به ترتیب. بعد مستقیم بروید فصل 8 (برنامهٔ معاملاتی) — حتی قبل از استراتژیها. بعد فصل 10 و 11 برای بیمه و درآمد. باقی کتاب را وقتی لازم شد بخوانید.
و ده جملهای که از این یک ساعت میماند:
- نیمی از این کتاب پیش از اولین استراتژی میآید. این یک تصمیم است، نه یک اشتباه ویراستاری.
- آپشن ابزار است، نه دارایی. برای نگهداری نمیخریدش، برای انجام کاری میخریدش.
- خریدار حق میخرد و فروشنده تعهد میفروشد. باقی تفاوتها از همین یک عدم تقارن میآید.
- سربهسر خریدار، قیمت اعمال بهاضافهٔ پریمیوم است. سهم باید بیشتر از انتظارتان حرکت کند.
- پیش از انتخاب نماد، فضای کل بازار را بخوانید. ترتیب معکوس، شما را در بدترین لحظه وارد بهترین استراتژی میکند.
- سه تا از چهار دماسنج فصل پنجم در تابلوی ما هم خوانده میشوند.
- تمرین کاغذی یک نقص بزرگ دارد: در آن نمیترسید. نتایجش سقف توانایی شماست، نه کفش.
- برنامه را وقتی بنویسید که هیچ موقعیت بازی ندارید.
- پول زندگی و پول معامله را در یک حساب نگذارید. این توصیهٔ روانشناختی است، نه حسابداری.
- بازار بیشترِ وقتش ساید است. همان حالتی که سهامدار را کلافه میکند، فروشندهٔ اختیار را تأمین میکند.
و اگر بخواهیم کل کتاب را در یک جمله فشرده کنیم: مشکل تازهوارد کمبود استراتژی نیست؛ نداشتن برنامه است.
ادامهٔ این خلاصه را میتوانید بهصورت کامل در پادکست بشنوید. نسخهٔ کامل خود کتاب هم در صفحهٔ کتاب Options Trading For Dummies در همین دانشنامه هست، و اگر میخواهید مفاهیم پایه را قبلش مرور کنید، اختیار معامله (آپشن) چیست؟ و ضرایب پوشش ریسک یونانی نقطهٔ شروع بومیترند.